Alternative Fuels
DNV《2050 年海事预测》报告探讨航运业的能源未来以及能源转型中的技术发展
Research investigates bunker fuel production, technology, and green shipping corridors to tackle shift to carbon-neutral fuels while providing map of present and planned carbon-neutral marine fuel production.
该研究审查了船用燃料的生产、技术发展和相关的绿色航运走廊,以确保行业能够成功转型使用碳中性燃料;同时,该报告也提供了碳中和船用燃料当前和计划中的生产版图。
周二(9 月 12 日)船级社 DNV 在伦敦正式发布了第七版《2050 年海事预测》报告。
最新的《2050 年海事预测》报告对航运能源的未来作出了独立的展望,并探讨了技术和能源转型将如何影响该行业。其中,DNV 审查了船用燃料的生产、技术发展和相关的绿色航运走廊,以确保行业能够成功转型使用碳中性燃料。
同时,该报告也提供了碳中和船用燃料当前和计划中的生产版图,非常具参考价值。
以下是取自该报告中与燃料行业相关的重点内容:
船舶技术和船用燃料未来展望
我们针对当前燃料技术转型的显着趋势、发展和前景作出报告并进行了讨论,这包括:
 • 目前,船舶订单吨位中有一半能使用双燃料发动机消耗LNG(液化天然气)、LPG(液化石油气)或甲醇,而在去年,这类型船舶订单只占三分之一,无论如何,行业仍需急切采取行动培训相关人员使用新燃料。
 • 更多船舶正在安装风力辅助推进和空气润滑系统。
 • 船载碳捕集技术以及后来的核推进将可以减少对可持续燃料的依赖
 • 生物质和可再生电力。
替代燃料生产和需求展望
我们评估了航运业与其他行业之间围绕于未来碳中性燃料的市场竞争,得出的结论是:
 • 为实现2030 年减排目标,预计航运业的需求将占世界碳中和燃料供应总量的30% 至40%。
 • 竞争意味着如果要实现减排目标,碳中和燃料替代品的生产必须加速。
 • 供应的不确定性和碳中和燃料产量的增加导致了价格波动,
 • 燃料灵活性对于船东来说将是过渡期间的关键。
替代燃料船订单
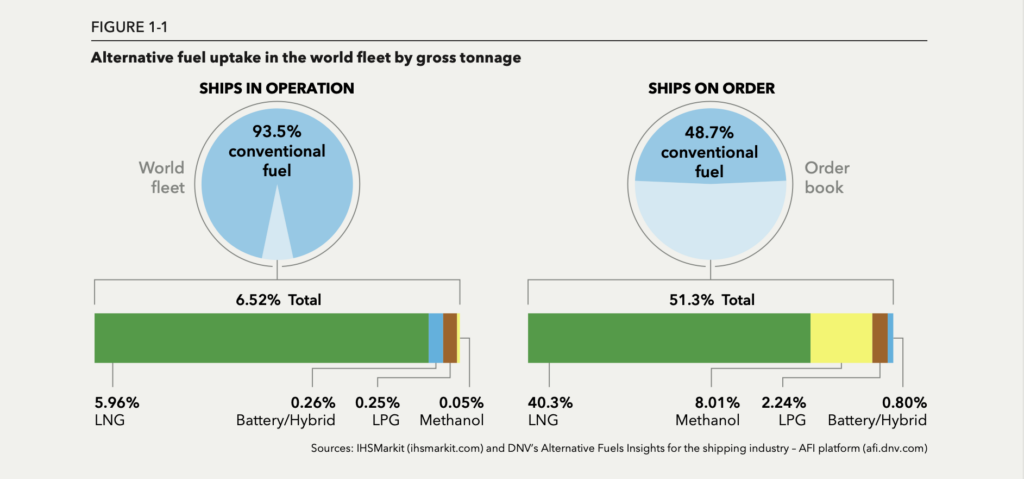
航运业已经开始推进料技术转型,船舶订单有一半吨位能够使用双燃料发动机消耗LNG、LPG或甲醇,而在去年,此类订单只占三分之一吨位。 对于运营中的船舶,目前吨位有 6.2% 可以使用替代燃料,而这一比例去年为 5.5%。其中,甲醇和LPG的使用量开始与第一批氢燃料新船一起出现在统计数据中。
尽管几个氨燃料船舶示范项目正在进行,然而,在官方记录中还未出现氨动力船订单。
燃料技术解决方案
尽管燃料技术转型步伐加快,但对解决方案的探索仍在继续。我们知道我们将需要依赖技术以减少能源消耗和降低燃料价格。 鉴于需对所有选项清楚了解的必要,我们对业界日益关注的六种选定技术作出了展望评估,包括:固体氧化物燃料电池、液化氢、风力辅助推进、空气润滑系统、船载碳捕集和核推进系统。随着业界越来越重视节能技术,风力辅助推进系统现已安装在 28 艘大型船舶上。同时,总共有超过 250 艘船舶安装或订购了空气润滑系统。
碳捕集和核推进
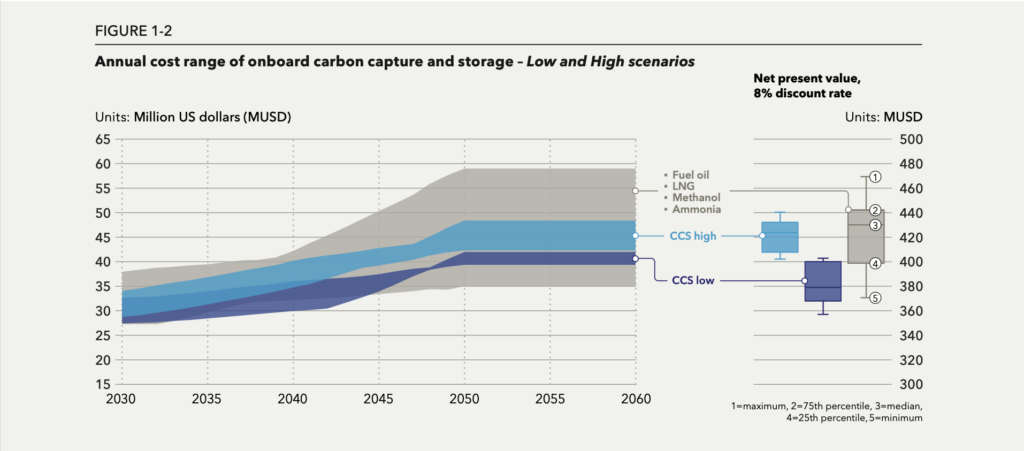
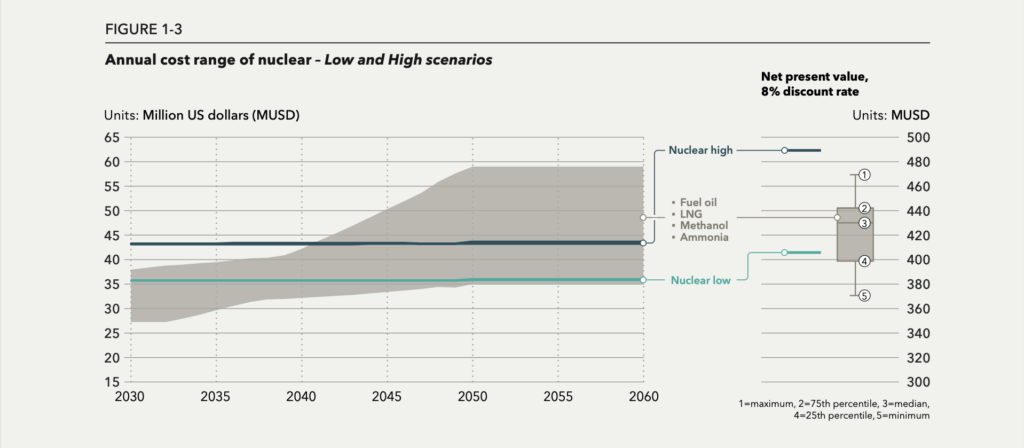
对于船载碳捕集和核推进系统,我们以一艘15,000 TEU集装箱船的FuelPath模型为案例,以燃油、LNG、甲醇和氨为基准进行了可行性研究。我们发现,对于一艘大型集装箱船来说,进行船上碳捕集在操作上是可行的,只要在船上使用 4,000 立方米 (m³) 的二氧化碳 (CO2) 存储设备,每次在亚洲-欧洲航线卸载二氧化碳两次,并每年捕集 70% 的二氧化碳。如果捕集二氧化碳所需的能源增量能够保持在 15% 以下,并且卸载、运输和封存二氧化碳的成本低于 40 美元/吨,那么,船载碳捕集技术可以成为脱碳的一个有竞争力的选择。
如今已有 160 艘运营中的核动力船舶,其中大部分为海军核动力船舶;我们发现就船舶案例研究而言,这是一个技术上可行的解决方案,所需的技术设备包括反应堆和发电机组,以及冗余备份和归航功能。 我们发现,如果反应堆成本处于陆基核电站历史成本的较低范围内,核推进可能会是一种有竞争力的选择。
需要提高替代船用燃料的产量
虽然达到节能将减少对替代燃料的需求,并且,核能和船上碳捕集系统可能也会减少对此类燃料的依赖,但我们仍认为,我们需要大量的碳中性燃料来帮助航运业脱碳,其中,这些燃料的生产将是一个关键挑战。目前,商船使用的燃料中只有0.1%属于生物燃料,99.9%为化石燃料。 因此,我们提供了一个全新的综合性全球数据库,当中包含 2,200 多家现有和计划生产相关燃料的生产工厂,类别包括:所有生物燃料、甲醇、氨、氢,并包括所有此类燃料的生物、电子和蓝色级别。
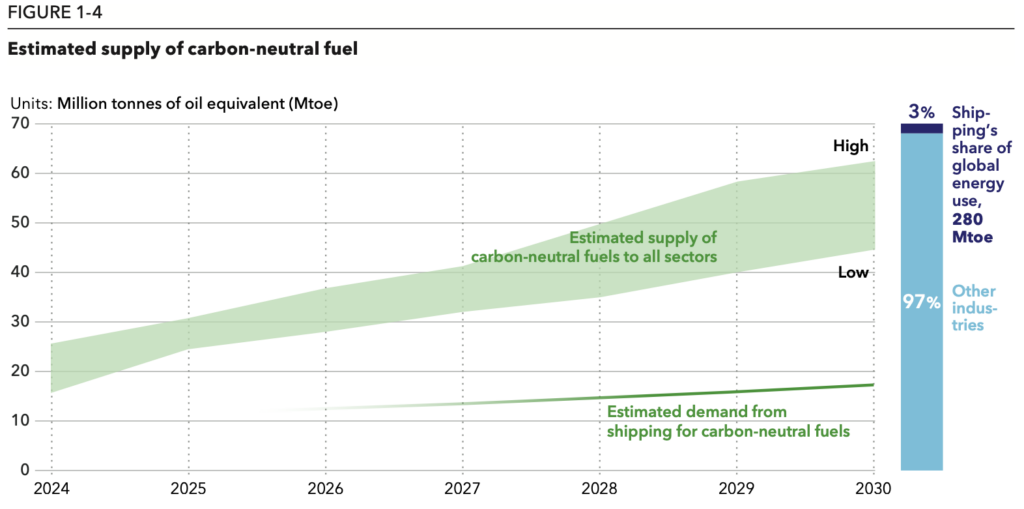
我们发现,2030 年概率调整后的全球跨行业产量在 4400 万 至 6200 万吨油当量 (Mtoe) 之间。 预计到 2030 年,航运业对碳中性燃料的需求将达17 Mtoe,这意味着我们预计全球跨行业产量的 30% 至 40% 将需要供应给航运业。
由于航运业将与航空、公路运输以及其他行业争夺碳中性燃料供应,如果要实现减排目标,碳中性燃料替代品的生产需要大幅加速。不过,不同碳中和燃料在产量增加的时期,可能会带来供应的不确定性,因此,预计价格也会出现波动。所以,燃料灵活性将是船东投身于这些未知水域的关键。除了缺乏碳中和燃料供应外,航运业脱碳也面临着其他重要障碍。其中包括缺乏基础设施、新的安全风险、缺乏能力、技术不成熟和高成本。
利益相关者建立绿色航运走廊的三步曲
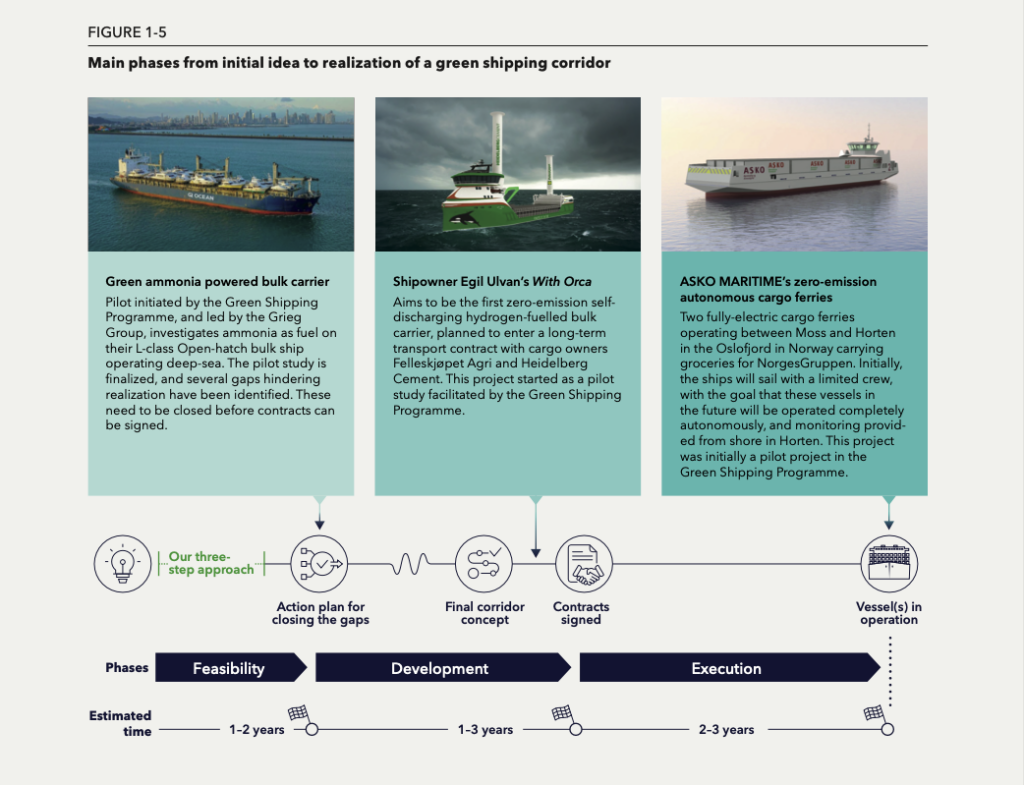
本报告提出了绿色航运走廊的前景。其中,与其横跨全球市场,行业其实可以以更具针对性和更可行的方式识别和克服障碍,从而加速碳中性燃料的采用。对此,我们为价值链内的利益相关者提供了建立绿色航运走廊的三步曲方案;它基于 DNV 十多年来在挪威现有绿色航运走廊所获的的经验。该方案的核心,在于识别绿色航运走廊合作伙伴在实现可行商业案例时所面临的障碍。
当下,在这些未知领域航行的船东应考虑所有可用的脱碳方案,并重点瞄准在短期内降低能源消耗和保持燃料灵活性,同时,也要考虑长期的燃料采购策略。
2020 年代对于航运业来说是决定性的十年,因此,现有执行计划的质量和有效性将决定航运业在未来几十年内实现脱碳目标的成功程度。
注意:DNV 《2050 年海事预测》第 7 版的完整版本可在此处下载。
相关文章: DNV chooses London to launch its latest Maritime Forecast to 2050 report
照片来源:DNV
发布日期:2023 年 9 月 14 日
新加坡海事及港务管理局(MPA)于周二(10月20日)与中国船级社(CCS)续签了谅解备忘录(MOU),旨在加强双方在新加坡海事领域脱碳、数字化及人才培养方面的合作。
该谅解备忘录是在上海举行的第六届“北外滩国际航运论坛”期间续签,建立于双方在2023年所确立的合作伙伴关系基础之上。自2023年以来,MPA与CCS携手当地研究机构及业界合作伙伴开展了多项合作项目,并涵盖让港务船使用B100生物燃料,以及智能船舶的评估、测试与验证等领域。
根据续签的协议,MPA与CCS将扩大在脱碳研发方面的合作,内容包括绿色燃料价值链、船舶电气化以及船舶能效技术。此外,双方也将深化在数字化和智能船舶领域的合作,例如:针对自主航行船舶开展数字测试与风险评估,以支持海事行业的研发与创新努力。
与此同时,双方将通过“MPA全球实习奖”(MPA Global Internship Awards)、“MaritimeONE奖学金计划”以及各类实习和交流项目共同支持人才培养。这些举措将为学生及有志于投身海事行业的专业人士提供接触国际海事企业与行业实践的机会。
MPA局长Ang Wee Keong(洪伟强)先生表示:“此次与中国船级社(CCS)续签谅解备忘录,进一步巩固了我们的合作伙伴关系,将帮助推动海事行业向更可持续、更具创新性的方向发展。接下来,我们期待通过交流专业知识、携手合作,共同开发海事脱碳与数字化解决方案,并同时培养未来海事行业所需的人才。”
中国船级社(CCS)社长兼总裁赵晏先生表示:“中国船级社(CCS)已进一步加强了在新加坡的布局,旨在将新加坡打造为我们最全面的海外海事技术中心及一站式综合服务平台。通过与MPA深化合作伙伴关系,我们将共同推进相关研究,助力构建一个稳健且面向未来的海事生态系统,积极推动脱碳进程与智能技术的应用。”
图片来源:Scott Graham
发布日期:2026年10月21日
Alternative Fuels
ENGINE on Fuel Switch Snapshot:鹿特丹LBM 与 LSMGO 的价差进一步缩小
鹿特丹LBM相对LSMGO的贴水缩小至 17–137 美元/吨;鹿特丹LBM 成本高于HSFO、VLSFO和 B100 生物燃料;鹿特丹B100价格已转为比 HSFO 高出 26 美元/吨。
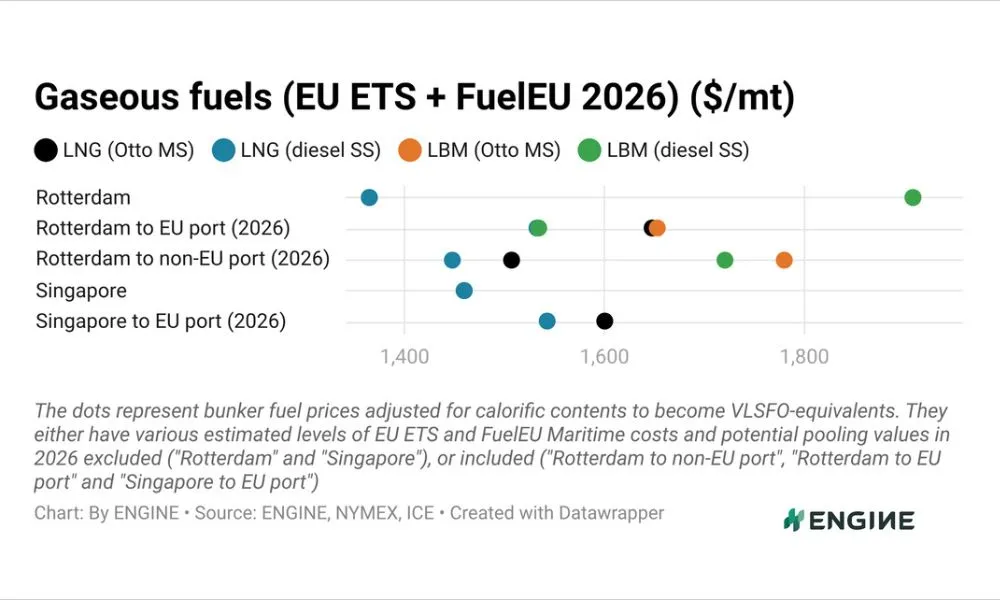
每周船用燃料情报平台 ENGINE都会发布全球两大船燃加注枢纽的替代船用燃料与传统船用燃料的价格快照(snapshot)。以下为最新快照信息:
2026年10月19日
- 鹿特丹LBM相对LSMGO的贴水缩小至 17–137 美元/吨
- 鹿特丹LBM 成本高于HSFO、VLSFO和 B100 生物燃料
- 鹿特丹B100价格已转为比 HSFO 高出 26 美元/吨
在鹿特丹,液化生物甲烷(LBM)的价格正逐渐接近LSMGO。根据发动机类型的不同,LBM 相对 LSMGO 的贴水幅度缩小了 100–103 美元/吨,目前处于 17–137 美元/吨的区间。
对于在鹿特丹加注燃料的双燃料船舶而言,无论什么发动机类型,LBM 的成本均高于 HSFO、VLSFO 和 B100。
LBM 相对 B100 的升水幅度缩小了 16–19 美元/吨,目前为 465–584 美元/吨;在这期间, B100 价格上涨了 54 美元/吨,而 LBM 价格则上涨了 35–38 美元/吨。
过去一周,由 ENGINE 评估的FuelEU Maritime合规联营(pooling)价值上涨了 8.90 欧元/吨二氧化碳当量(10 美元/吨二氧化碳当量),达到 95.80 欧元/吨二氧化碳当量(108 美元/吨二氧化碳当量)。
受此影响,过去一周 LBM 合规盈余所对应的潜在联营价值增加了 31–36 美元/吨。同期,B100 的潜在合规联营价值也增加了 30 美元/吨。
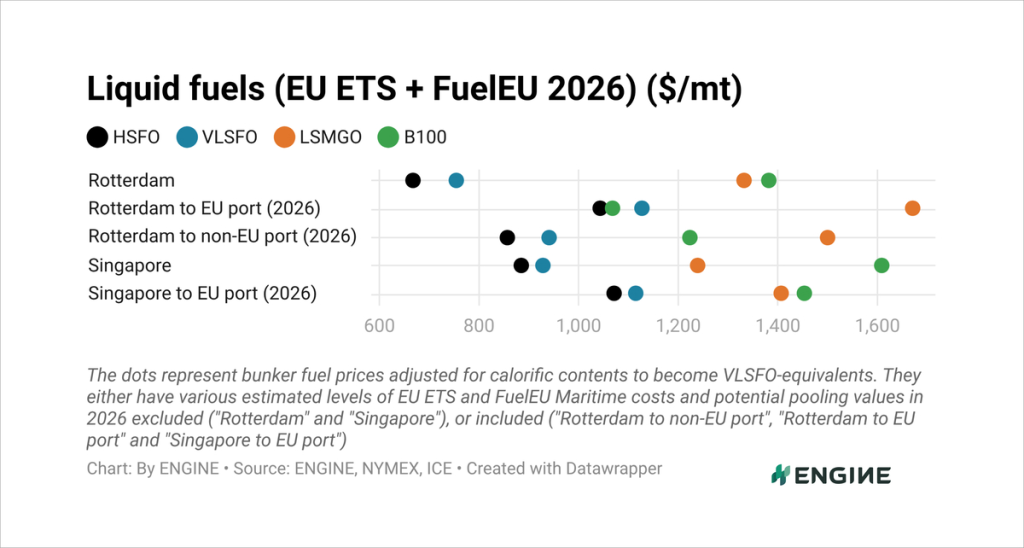
在鹿特丹,B100(100%生物质燃料)的价格已从原先较HSFO低24美元/吨,转变为较HSFO高26美元/吨。
在鹿特丹,B100相对VLSFO的贴水缩小了26美元/吨,降至58美元/吨;同时,其相对LSMGO的贴水缩小了119美元/吨,降至602美元/吨,并归因于LSMGO价格下跌了65美元/吨,但B100价格上涨了54美元/吨。
在新加坡,B100相对VLSFO的升水缩小了1美元/吨,降至337美元/吨;同时,其相对LSMGO的升水则扩大了15美元/吨,至44美元/吨。
液体燃料
过去一周,鹿特丹的HSFO和VLSFO价格上涨了4至28美元/吨,其中,VLSFO涨幅最大,而LSMGO价格则下跌了65美元/吨。
鹿特丹的B100价格上涨了54美元/吨,尽管,其潜在合规联营价值也上涨了30美元/吨。过去一周,B30-VLSFO混合燃料价格上涨了24美元/吨,而B30-LSMGO混合燃料价格则下跌了2美元/吨。
过去一周,新加坡的传统燃料价格上涨了8至61美元/吨,其中,HSFO涨幅最大;同时,当地B100价格上涨了23美元/吨。
9月份,新加坡生物混合船用燃料的销量大幅增长,环比上升43%,达到8.1万吨,创下自3月以来的月度新高。同时,该港口连续第六个月录得B100船用燃料销售,9月销量为2600吨,高于8月份的800吨。
液态气体
过去一周,鹿特丹的LNG(液化天然气)价格上涨了72至75美元/吨(具体取决于发动机类型);而LBM(液化生物甲烷)价格则上涨了35至38美元/吨。
对于配备奥托中速(Otto MS)发动机的船舶,LBM相较于LNG的升水缩小了37美元/吨,降至5美元/吨;对于配备柴油低速(diesel SS)发动机的船舶,LBM相较于LNG的升水缩小了37美元/吨,降至1美元/吨。
在鹿特丹,LBM相较于VLSFO的升水扩大了7-10美元/吨,达到407-526美元/吨。
另一方面,新加坡的LNG价格上涨了144-146美元/吨(具体取决于发动机类型),并归因于其定价依据的JKM(日本/韩国基准)合约已从11月交付期切换至12月交付期;这一切换导致价格上涨了146美元/吨。若剔除此因素,用于奥托中速(Otto MS)发动机的LNG价格基本持平,而用于柴油低速(diesel SS)发动机的LNG价格则下跌了1美元/吨。
在新加坡,用于柴油低速(diesel SS)发动机的LNG,其价格已从此前较LSMGO贴水1美元/吨,转变为升水136美元/吨。同时,当地用于奥托中速(Otto MS)发动机的LNG,其相较于LSMGO的升水扩大了138美元/吨,达到193美元/吨。
在新加坡,LNG相较于VLSFO的升水扩大了121-122美元/吨,达到429-486美元/吨。
作者:Konica Bhatt
图片来源:ENGINE
发布日期:2026年10月20日
10月15日(周四),劳氏船级社(Lloyd’s Register,简称LR)发布了《替代燃料与节能装置加装改造指南》(Guidance Notes for Retrofit of Alternative Fuels and Energy Saving Devices),强调了船舶加装改造项目日益增长的复杂性。
随着FuelEU Maritime法规、碳强度指标(CII)以及国际海事组织(IMO)温室气体减排目标等监管与商业压力不断增加,对现有船舶进行加装改造,已成为船东提升能效、减少排放并延长资产使用寿命的重要途径。
然而,当前的挑战已不再仅仅限于选择某一种燃料或技术那么简单。因为,加装改造项目已变得愈发复杂,而需要综合考量燃料储存、发动机兼容性、安全系统、船员培训、法定审批、船舶设计以及对长期运营的影响等诸多因素。
为帮助业界应对这些挑战,劳氏船级社(LR)发布了一份新指南,将替代燃料与节能装置整合在同一个船舶改造框架内。该指南涵盖让船舶改装使用液化天然气(LNG)、甲醇、乙醇、氨、氢气及液化石油气(LPG)时的实际考量,并同时也包括风力辅助推进系统(WAPS)和气层减阻系统(ALS)的安装。
该指南的核心观点,在于许多改造决策必须比船东预期的更早就已决定。诸如发动机改装可行性、船上可用空间、储罐位置、燃料系统集成以及项目执行等因素,都会对项目成本、进度和运营效果产生重大影响。
同时,该指南强调了船东、船厂、设备制造商、船旗国主管机关及船级社之间尽早开展合作的重要性,以避免项目延误、降低风险。
此外,该指南也指出,节能技术正迎来日益增长的发展机遇。例如,风力辅助推进系统可根据欧盟FuelEU Maritime法规获得激励,因为,该法规设有奖励系数,旨在认可此类技术在降低温室气体强度方面的贡献。
同时,指南指出,业界已愈发了解,船舶改造项目不仅要考虑技术因素,也必须兼顾人为因素。其中,开展全面的船员培训、修订操作规程、更新安全管理体系以及进行新的风险评估,都是确保项目成功实施的关键要素;并且,对于氨和氢等会带来全新安全考量的燃料而言,这些措施尤为重要。
劳氏船级社首席技术专家Paul Herbert表示:“鉴于全球大部分现有船队预计在未来十年内仍将继续服役,船舶改造项目将在航运业的脱碳进程中发挥至关重要的作用。因为,当前的挑战已不再于寻找技术,而是如何将这些技术安全、切实且经济地整合到现有船舶中,并同时满足日益严格的监管要求。”
“随着业界对各类燃料及能效解决方案的评估范围持续扩大,船舶改造项目已变得愈发复杂。因此,我们制定这份指南,旨在为业界提供一个应对这些挑战的实用框架。通过将替代燃料和节能技术整合在同一份文件中,我们能够帮助船东在做出改造决策及执行项目时采取更具科学依据且条理清晰的方法。”
注:《替代燃料与节能装置加装改造指南》(Guidance Notes for Retrofit of Alternative Fuels and Energy Saving Devices)可通过劳氏船级社(LR)网站的“加装研究”(Retrofit Research)获取。
图片来源:Unsplash 的 William William
发布日期:2026年10月16日






悬挂巴拿马旗的散货船“Traverse Antwerp”已被行政司法官扣押

中国石油启动、完成新加坡首单LNG加注作业

FLEX Commodities西非实物船用燃料供应业务拓展至多哥

Verde Marine Energy 投入专用驳船进军HSFO市场

ENGINE:苏伊士以东船用燃料供应情况(2026年10月20日)

MPA与中国船级社将在绿色船用燃料、船舶电气化及智能船舶领域展开合作

FEET基金为两艘EPS船舶的风力辅助推进系统提供融资

中国:世界油商大会IPEC将于 2026 年 10 月 22 日隆重举行(已开放注册)

新加坡:2026年8月船用燃料销量同比下降4%

中国启动甲醇燃料航运供应链创新联盟加速绿色转型

新加坡:高等法庭将于10月16日审理Bright Sail Shipping清盘呈请

SEA-LNG:地缘政治形势不明朗无阻LNG和生物甲烷燃料持续增长

MOL Ocean Bulk 与Vale签署 25 年期三燃料动力系统矿砂运输船协议

CMA CGM旗下12艘新造集装箱船选用瓦锡兰LNG双燃料发动机
-
 Vessel Arrest2 周 ago
马来西亚:MMEA在雪兰莪州扣押涉嫌进行非法船对船转运的油轮和拖轮
-
 Winding up2 周 ago
新加坡:Sea Hub Tankers Pte Ltd 清盘人已安排最终会议
-
 Winding up1 周 ago
新加坡高等法院向船用燃料检测公司 CCIC Singapore 发出清盘令
-
 Winding up2 周 ago
新加坡: Dong Fang Shipping & Trading 发布派息通知
-
 Mass Flowmeter2 周 ago
TFG Marine 全球加注船队 MFM部署率超过 90%
-
 Alternative Fuels1 周 ago
SIBCON 2026:新加坡推出多项举措,支持多燃料加注与数字化发展