Analysis
ENGINE:大幅贴水推动中国7月份增加俄罗斯船用燃料进口量
Heavy discounts on Russian bunker fuels propelled Russia to become China’s biggest bonded bunker fuel supplier in July, after it delivered 275,000 mt bonded bunker fuel to China, JLC reported.
据JLC报道,俄罗斯船用燃料的大幅贴水促使俄罗斯在7月份成功向中国交付了27.5万吨保税船用燃料,成了中国最大的保税船用燃料供应商。
2023 年 8 月 28 日
市场情报提供商 JLC 援引中国海关总署 (GACC) 的数据报道称,俄罗斯 7 月份向中国供应了 27.5 万吨保税船用燃料油。
据JLC报道,俄罗斯船用燃料的大幅贴水促使俄罗斯7月份成了中国最大的保税船用燃料供应商。 该机构估计,7月份俄罗斯保税船用燃油进口量占中国保税船用燃油进口总量的近82%。
JLC 报道称:“由于俄罗斯货物具有显着的价格优势,中国进口商从俄罗斯订进了更多货。” 据 JLC 估计,7 月份从俄罗斯进口的保税船用燃料油同比增长了253%。
同时,在7月日本成了中国第二大的保税船用燃料油供应国,而韩国则位居第三。其中,日本向中国交付了4.63万吨保税船用燃料油,占该国7月份进口总量的14%。 与此同时,韩国7月交付了10,700吨燃料,占总量的3%;JLC 在报告中表示,中国从韩国进口的数量已从2023 年 6 月的 70,900 吨大幅下降。
同样地,来自新加坡的进口量也骤降至 2,000 吨,较 6 月份的 140,100 吨大幅下降。该机构补充道,这占中国7月份保税船用燃料油进口总量的不到1%。
报告进一步指出,尽管来自俄罗斯的进口量激增,中国在7月份的保税船用燃料进口总量仍降至33.4万吨,较6月份进口总量下降26%,并较去年7月同比下降5%。
JLC表示,国内VLSFO产量的增加,加上进口货物的高运费,导致了中国进口商在7月减少进口船用燃料。
此外,中国炼油厂一直在提高产量以善用出口配额,并因此导致中国国内极低硫燃油供应有所增加。中国7月份的VLSFO供应量为135万吨,环比增长近5%。
作者:Aparupa Mazumder
来源:ENGINE
照片来源:Pixabay 的 David Yu
发布日期:2023 年 8 月 28 日
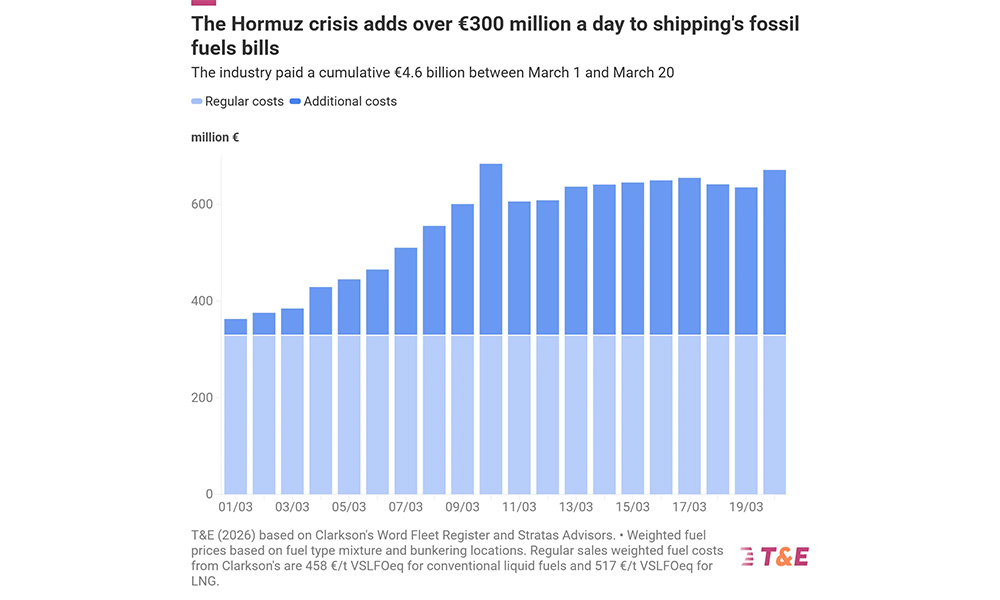
欧洲运输与环境联合会(European Federation for Transport and Environment,简称T&E)于3月27日强调,采用绿色船用燃料将降低航运业在未来受燃料价格冲击的影响。
该联合会指出,海湾地区的最新冲突,已造成航运公司每天额外支出3.4亿欧元(3.9474亿美元)的燃料成本。
全球99%的船队都在使用化石燃料,而促使了航运业直接受燃料价格波动和供应中断影响。其中,提高效率、电气化和使用电子燃料将降低航运业面临的价格波动影响。
据T&E称,船用燃料价格迅速上涨,新加坡的VLSFO价格已达到每吨941欧元,自2026年初以来上涨了223%。与此同时,液化天然气(LNG)价格自3月初以来也上涨了72%。因此,自2月28日以来,航运公司已额外承担超过46亿欧元的燃料成本。
当下,这一发展也导致了替代燃料竞争力日益增强。随着化石燃料价格再次创下历史新高,其与电子燃料的成本差距也在进一步缩小。
T&E 的研究表明,在某些港口,船用柴油(一种价格较高的化石燃料)与电子燃料之间的成本差距已缩小至接近持平(仅高出 5%)。
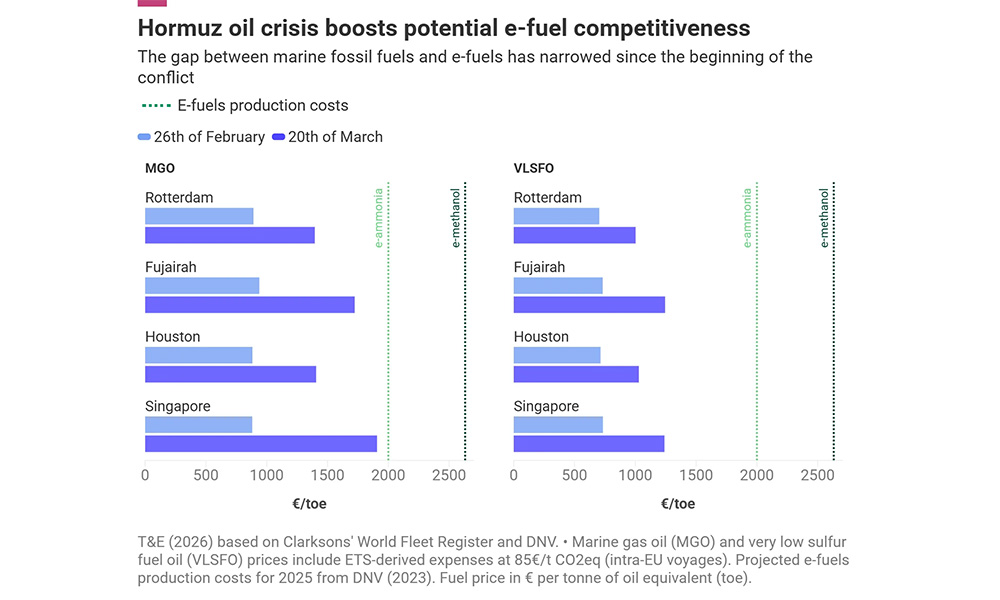
尽管,这种趋势可能属于暂时性,但,它表明了化石燃料市场的波动性在很大程度上抵消了清洁燃料在结构性成本方面的劣势。
“霍尔木兹海峡的混乱局面使全球海上贸易成为关注焦点。但,受其影响最大的将是石油市场。每一天,这场冲突都在对该行业造成数百万美元的损失。”欧洲运输与环境联合会(T&E)航运政策官员Eloi Nordé表示。
“过去一年,一些政府和部分行业人士一直在抨击绿色海运措施成本过高,但与此次超级混乱相比,这些成本简直微不足道。”
“如果说这场危机有什么意义的话,那就是:它应该成为推动欧洲加大对电子燃料投资、提高能源效率措施普及的催化剂,以避免未来再次出现化石燃料冲击。”
图片来源:European Federation for Transport and Environment
发布日期:2026年4月2日
作者:Steve Christy,Integr8 Fuels 研究撰稿人
steve.christy@integr8fuels.com
2025年3月19日
上个月我们撰写了关于船用燃油价格下限的文章:接下来会发生什么?
上个月关于石油和船用燃油价格下限的报告在当时看来是一个恰当的话题,其结论是布伦特原油价格将达到40美元左右,VLSFO价格将达到300美元左右。四周后,这份报告似乎已经过时,可以暂时搁置。
各种事件和“特朗普主导”的政治活动造成了混乱。从商业角度来看,霍尔木兹海峡的关闭意味着石油价格处于全球市场发展的前沿,而我们正身处其中。
VLSFO价格上涨幅度超过原油,尤其是在新加坡
在全球媒体报道石油价格时,通常首当其冲的是原油价格,然后可能是汽油价格。但在这些新闻标题背后,还有更多的事情正在发生。下图(左右坐标轴刻度相同)几乎概括了船用燃料油市场的所有情况。
布伦特原油价格略高于每桶100美元,较战前一周上涨约30美元/桶(涨幅达45%)(尽管3月9日盘中曾触及每桶116美元的高点)。然而,船用燃料油价格的涨幅远超原油价格,其中,鹿特丹低硫燃料油价格上涨340美元/吨,新加坡低硫燃料油价格更是飙升635美元/吨,是战前水平的两倍多。
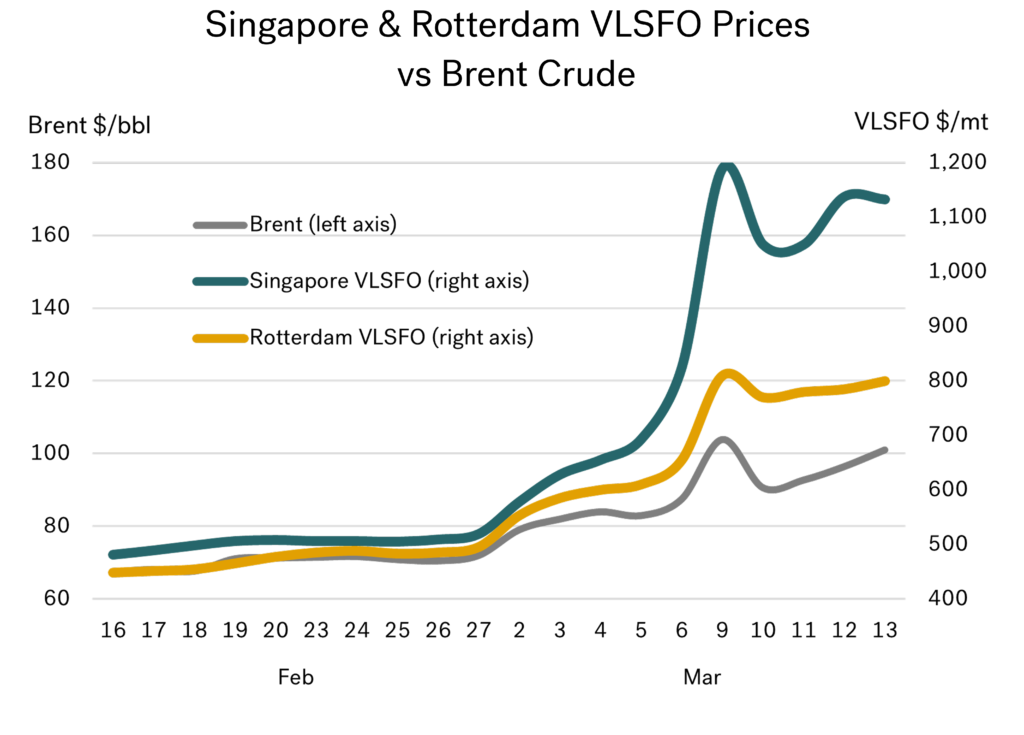
结果显而易见,VLSFO价格已远高于基准原油价格,且新加坡VLSFO价格的涨幅远超西北欧。
全球VLSFO价格走势如何?
下图展示了主要区域的VLSFO价格,并以2月16日至20日的周均价为基准(即在2月28日美国/以色列对伊朗发动袭击的预期尚未出现之前)。不过,我们特意将中东地区排除在本次分析之外。
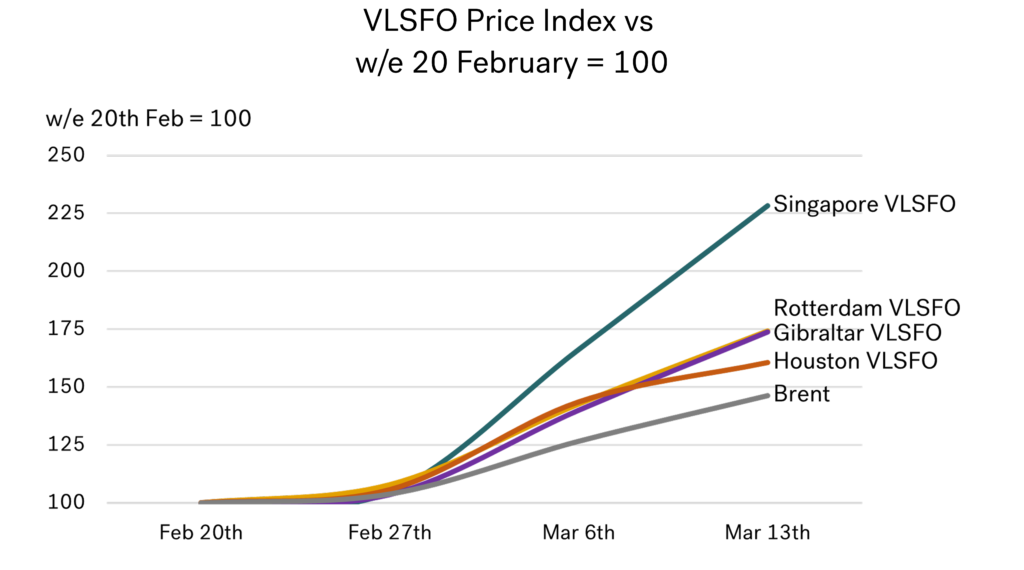
很明显,主要区域的VLSFO价格涨幅高于布伦特原油,但美国墨西哥湾的价格涨幅低于欧洲,而欧洲的涨幅又远低于亚洲。
此外,更仔细地观察全球VLSFO的价格走势,可以明显看出,价格压力从西向东逐渐增大。
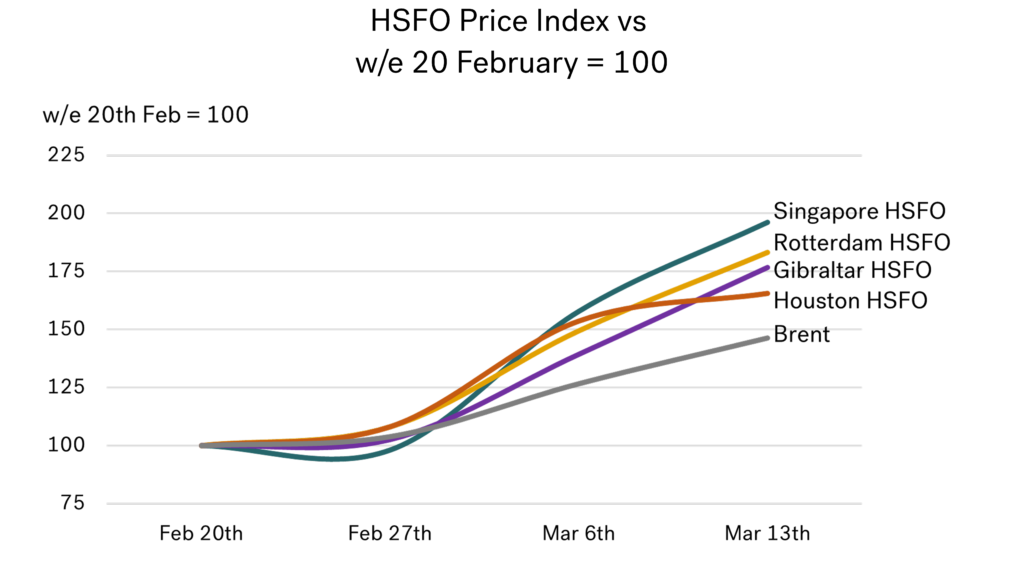
HSFO情况类似:价格涨幅高于原油,其中新加坡的涨幅最为显著
HSFO的趋势如是。所有价格涨幅均高于原油,并且,从美国墨西哥湾到欧洲再到亚洲,涨幅越来越大。在美国墨西哥湾,HSFO的价格“仅”比战前水平高出65%(每吨上涨250美元),而欧洲市场的价格则上涨了约85%(每吨上涨350美元),还有,新加坡的价格相对2月中旬上涨了100%(每吨上涨425美元)。
简而言之,中东大部分原油和成品油出口都流向东方,因此,海峡关闭对亚洲市场的影响远大于其他市场。然而,总会有连锁反应加剧这种情况。就目前而言,亚洲市场明显收紧导致中国和印度为了保障国内需求,而关闭了成品油出口市场。
这进一步加剧了亚洲市场的紧张程度,并导致短期内的供应和价格不确定性增加。雪上加霜的是,欧洲市场的紧缩和极高的运费,也意味着从欧洲到亚洲的“正常”成品油运输也已停止。
目前,购买船用燃料油的形势不容乐观,但如果要进行排名,亚洲市场的价格受影响最大。
新加坡的VLSFO与其他产品相比如何?
毫无疑问,航空燃油市场承受着巨大的压力。其中,大量的航空燃油出口自中东,而世界其他地区的增产能力,则十分有限。航空燃油几乎完全是炼油厂生产的直馏产品,而全球绝大部分剩余产能都位于中东。
因此,战争爆发后,航空燃油价格几乎瞬间飙升,新加坡航空燃油报价在战争爆发的第一周就翻了一番多。然而,到了第二周,价格基本趋于稳定。正是在第二周,我们这些燃油供应商开始感受到同样的极端价格压力,而我们的市场也正是在这个时候开始“失控”。
所以现在,新加坡VLSFO市场与新加坡航空燃油市场(以及10ppm柴油市场)处于同一水平,价格在短短两周内就翻了一番还多。同时,新加坡汽油和石脑油市场的情况也好不了多少,两周内价格上涨了约75%,但一切都是相对的!
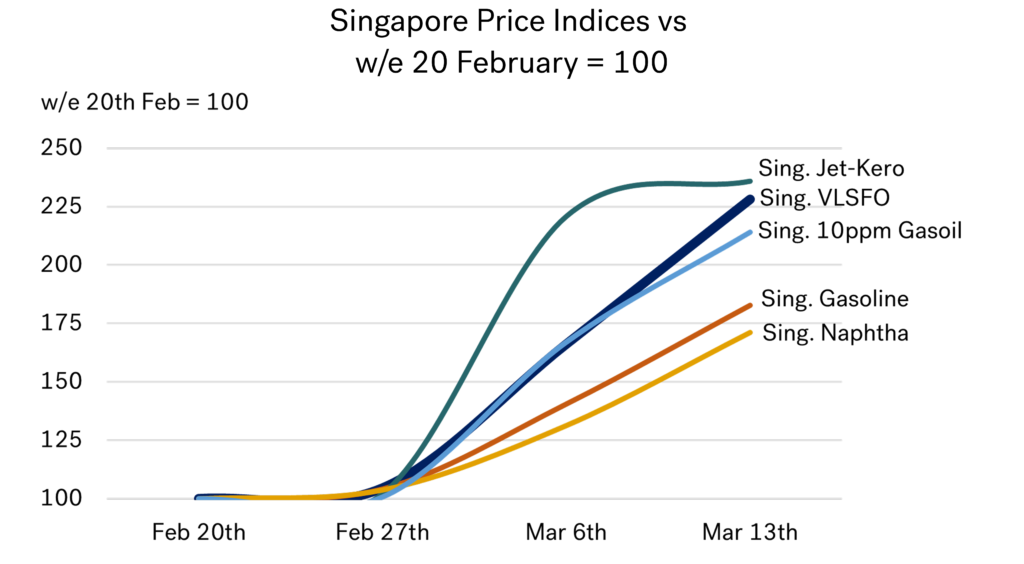
其他国际市场的船用燃油价格走势如何?
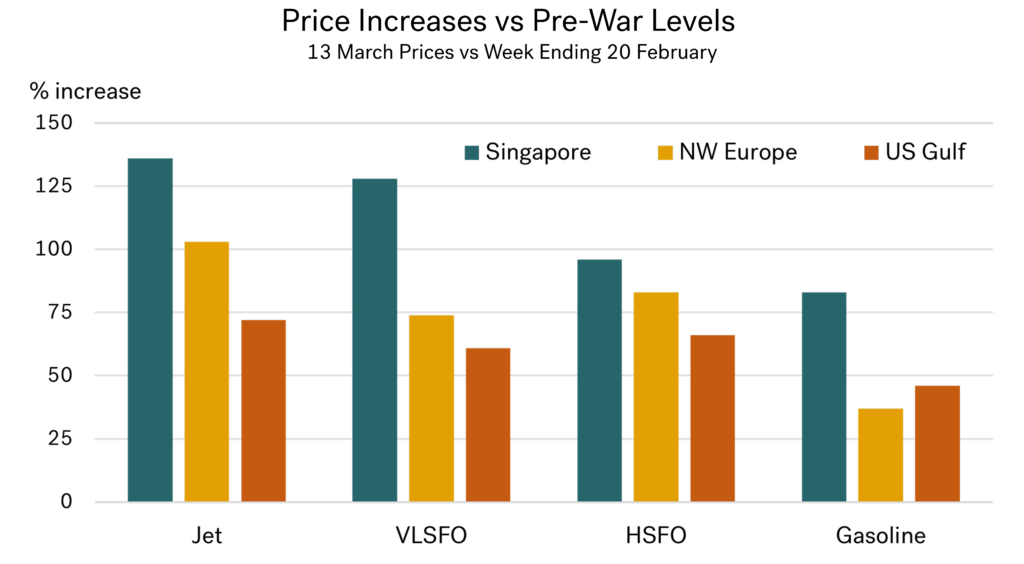
如果我们比较战争爆发前两周船用燃油、航空燃油和汽油的价格涨幅百分比,下图显示,这些产品价格涨幅最大的地区是亚洲,其次是欧洲,最后是美国。同时,图表还显示,船用燃油价格的涨幅与航空燃油市场相近,且在各主要市场均高于汽油;还有,船用燃油价格在各地区的涨幅百分比均位居前列。
为缓解油价,各方采取了哪些措施?
各方已尝试缓解市场压力。其中,国际能源署(IEA)宣布释放有史以来最大规模的战略石油储备,达4亿桶。然而,这只能在短期内起到有限的作用。此外,释放的石油大部分流向西方,而东方的需求却最为迫切。因此,这就引发了更多问题,例如是否有意愿,甚至是否有能力将这些储备交易至其他国家和地区。
此外,各方也在讨论建立国际海军力量,以保护途经霍尔木兹海峡的船舶航运,但截至撰写本文时,却尚未达成任何最终协议。不过,这方面也存在一些问题,例如过境商船的意愿、费率以及保险覆盖范围。
归根结底,只有恢复中东的石油生产和炼油作业,以及安全地重新开放霍尔木兹海峡,才能使油价回落到更为稳定的水平。
但愿这份报告能像上一份报告一样,很快变得多余!
在如今这动荡的时代,从这份报告被撰写、发布到阅读,中间可能已经过了很长时间。但愿,本月的报告也能像上个月那份预测VLSFO价格下限在300美元左右的报告一样,很快变得过时!
图片来源:Integr8 Fuels
发布日期:2026年3月25日
Wood Mackenzie(伍德麦肯兹)研究总监Yaw Yan Chong周二(3月3日)向船用燃料资讯平台《满航》(Manifold Times)提供了关于当前伊朗战争如何影响船用燃料行业的见解:
以下是他的观察:
在伊朗袭击霍尔木兹湾(Gulf of Hormuz)商船之后,美国和以色列对伊朗发动袭击,并预计将导致船用燃料价格上涨。
中东是燃料油(尤其是高硫燃料油)的主要出口地区。截至2月份的12个月中,中东地区的平均月出口量约为200万吨,并约占新加坡贸易中心(全球其中最大船燃港口所在地)进口总量的35%。
截至3月2日亚洲收盘,高硫380-cst燃料油4月/5月近月价差为9.50美元/吨(现货升水),高于上周五的2.80美元/吨。同时,低硫燃油的现货价差也已加剧,评估价约为每吨 9.50 美元,高于之前的每吨约 3.80 美元。
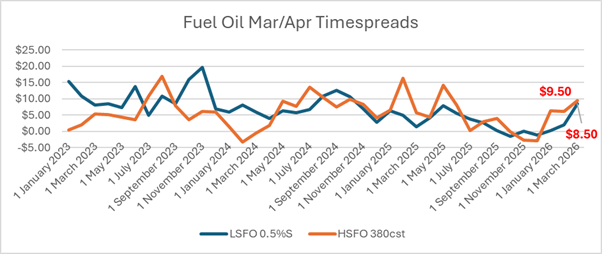
而主要出口国,包括伊朗、科威特、伊拉克和沙特阿拉伯,它们都经由霍尔木兹海峡出口。
对此,伍德麦肯兹的分析表明了,如果霍尔木兹海峡长期关闭,船用燃料可能将是受影响最大的产品。
同时,这种情况也会推高下游船用燃料价格,进一步推高运输成本,并尤其影响每月通常销售60万至80万吨燃油的阿联酋富查伊拉船燃枢纽。
而受这些担忧影响,380-cst的4月合约价格已从约415美元/吨上涨至482美元/吨,而含硫量0.5%燃油的价格也已从之前的略低于500美元/吨上涨至540美元/吨。预计,这将推高下游燃油市场价格、增加航运成本,尤其是在月销量约为60万至80万吨的主要船燃供应中心——阿联酋富查伊拉港。
此外,实际燃油价格也可能高出5至10美元/吨,并具体取决于当日收盘时的实货升水。目前,380-cst和0.5%硫燃油的实货价差分别约为5至5.5美元/吨和2美元/吨,同时,这两类燃油在上周的码头交货升水分别为2.5美元/吨和4美元/吨。
发布日期:2026年3月3日






悬挂巴拿马旗的散货船“Traverse Antwerp”已被行政司法官扣押

中国石油启动、完成新加坡首单LNG加注作业

FLEX Commodities西非实物船用燃料供应业务拓展至多哥

Verde Marine Energy 投入专用驳船进军HSFO市场

ENGINE:苏伊士以东船用燃料供应情况(2026年10月20日)

MPA与中国船级社将在绿色船用燃料、船舶电气化及智能船舶领域展开合作

FEET基金为两艘EPS船舶的风力辅助推进系统提供融资

中国:世界油商大会IPEC将于 2026 年 10 月 22 日隆重举行(已开放注册)

新加坡:2026年8月船用燃料销量同比下降4%

中国启动甲醇燃料航运供应链创新联盟加速绿色转型

新加坡:高等法庭将于10月16日审理Bright Sail Shipping清盘呈请

SEA-LNG:地缘政治形势不明朗无阻LNG和生物甲烷燃料持续增长

MOL Ocean Bulk 与Vale签署 25 年期三燃料动力系统矿砂运输船协议

CMA CGM旗下12艘新造集装箱船选用瓦锡兰LNG双燃料发动机
-
 Vessel Arrest2 周 ago
马来西亚:MMEA在雪兰莪州扣押涉嫌进行非法船对船转运的油轮和拖轮
-
 Winding up2 周 ago
新加坡:Sea Hub Tankers Pte Ltd 清盘人已安排最终会议
-
 Winding up1 周 ago
新加坡高等法院向船用燃料检测公司 CCIC Singapore 发出清盘令
-
 Winding up2 周 ago
新加坡: Dong Fang Shipping & Trading 发布派息通知
-
 Mass Flowmeter2 周 ago
TFG Marine 全球加注船队 MFM部署率超过 90%
-
 Alternative Fuels1 周 ago
SIBCON 2026:新加坡推出多项举措,支持多燃料加注与数字化发展