Alternative Fuels
Greenfield Global与European Energy瞄准船燃市场计划建设一座电子甲醇工厂
双方已签署合资协议,共同开发一个电子甲醇项目,旨在向多个市场供应电子甲醇,包括那些有需求采购符合欧洲RFNBO(非生物来源可再生燃料)标准的燃料、船用燃料以及可再生聚合物的市场。
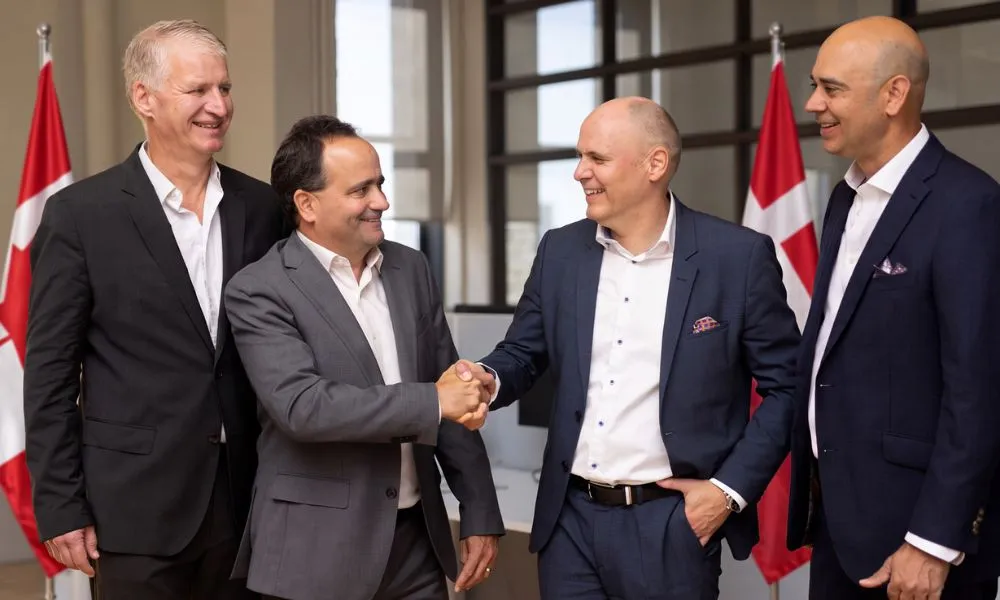
Greenfield Global 与 European Energy 于周四(10 月 29 日)宣布达成一项合资协议,将共同开发一个电子甲醇(e-methanol)项目。该项目将位于魁北克省(Québec)蒙特利尔(Montréal)附近,紧邻 Greenfield 现有的乙醇生产设施。
此次的协议建立于双方在 2025 年签署的谅解备忘录。其中,此次通过组建合资公司,Greenfield Global 与 European Energy 计划生产电子甲醇,以供应多个市场。
该项目旨在向各类市场提供电子甲醇,包括那些有需求采购“非生物来源可再生燃料”(RFNBO,符合欧洲相关标准)的市场,以及海运燃料和可再生聚合物市场。预计,这些电子甲醇将满足 RFNBO 标准要求,作为一种能够实现大幅减排的燃料替代方案。
同时,此次合作建立在双方的互补优势之上。其中,Greenfield Global 提供成熟的运营基地、工业基础设施以及生物源二氧化碳(biogenic CO₂)供应;而European Energy,则带来其在可再生能源和“Power-to-X”(电力转化为能源/化学品)领域丰富的开发、商业化及运营经验。
其中,这些经验包括丹麦的 Kassø 项目,全球首个大规模商业化电子甲醇(e-methanol)设施,年产能达 4.2 万吨。
Greenfield Global 首席执行官 Howard Field 表示:“市场对低碳燃料和化学品的需求正日益增长,但,只有当项目既有利于地球环境,又具备商业可行性时,供应才会随之跟上。当下,Greenfield Global 与 European Energy 拥有共同的愿景,正致力于打造能够提供可靠、可扩展解决方案的项目,以满足企业对可持续混合组分及原材料的需求。我们坚信,通过共生型合作伙伴关系,将能够构建出盈利能力强的可再生燃料与化学品业务,而本项目,就是一个绝佳例证。”
European Energy 首席执行官 Knud Erik Andersen 表示:“我们在丹麦 Kassø 项目中积累的经验,充分展示了电子甲醇生产如何从愿景转化为工业现实。下一步,我们将在此基础上复制成功模式,并在具备长期增长条件的市场中开发新项目。而我们与 Greenfield Global 之间的合作,正是这一战略的体现,并也彰显了我们在全球电子燃料(e-fuels)市场中发挥引领作用的愿景。”
“通过与 Greenfield Global 携手,我们不仅有机会在魁北克省(Québec)建设一座具有竞争力的电子甲醇设施,更能够以此为基础,构建一个助力未来在整个北美地区实现增长的强大平台。”Andersen 补充道。
此外,之所以选择魁北克省作为项目所在地,是因为该地区具备优越基础条件生产电子燃料,并包括拥有北美成本最低、碳强度极低的水力发电资源。同时,Greenfield 在该基地的燃料乙醇蒸馏厂在发酵过程中会产生高质量的生物源二氧化碳,而为电子甲醇项目提供了稳定、可靠且具有成本竞争力的原料来源。
同时,该选址也拥有完善的工业基础设施、通往欧洲及北美本土市场的出口通道,以及支持低碳工业投资的政策环境。作为在魁北克深耕多年的运营商,Greenfield 具备得天独厚的优势,能够推进这一有助于同步促进区域经济发展的项目。因此,这些综合条件已为该项目奠定了坚实基础。
目前,初步工程研究已完成,电网接入工程也在推进中;并且,相关企业将立即着手与潜在承购方展开商业洽谈。随着项目推进,各方将陆续披露更多细节。
图片来源:European Energy
发布日期:2026年11月3日
Alternative Fuels
ENGINE on Fuel Switch Snapshot: 合规联营价值下滑,LBM 丧失相对LNG 的价格优势
鹿特丹LBM价格从低于LNG转为高出 43-48 美元/吨;LBM 合规盈余的潜在合规联营价值下降 53-62 美元/吨;鹿特丹LSMGO价格低于 LNG 和 LBM。
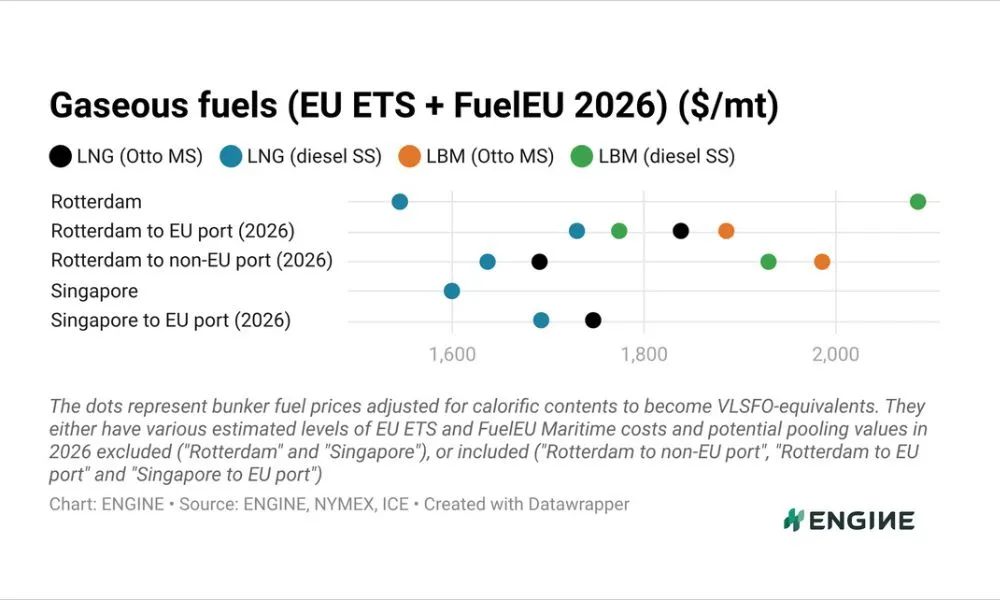
每周一次,船用燃料情报平台 ENGINE 都会发布全球两大船用燃料加注枢纽各类替代燃料及传统船用燃料的价格快照(snapshot)。以下为最新快照信息:
2026年11月2日
- 鹿特丹LBM价格从低于LNG转为高出 43-48 美元/吨
- LBM 合规盈余的潜在合规联营价值下降 53-62 美元/吨
- 鹿特丹LSMGO价格低于 LNG 和 LBM
在鹿特丹,对于配备奥托中速(Otto MS)发动机的船舶,液化生物甲烷(LBM)的价格已从此前比液化天然气(LNG)低 2 美元/吨,转变为高出 48 美元/吨;而对于配备柴油低速(diesel SS)发动机的船舶,则LBM价格已从比 LNG 低 6 美元/吨转变为高出 43 美元/吨。
过去一周,OceanScore 的“FuelEU合规联营指数下降了 15.35 欧元/吨二氧化碳当量(CO2e),降至 80.45 欧元/吨 CO2e。受此影响,在欧盟内部航线上,LBM 合规盈余的潜在合规联营池(pooling)价值减少了 53-62 美元/吨;相对地,LNG 合规盈余的潜在合规联营池价值为 0-9 美元/吨。
过去一周,LBM 价格上涨了 133-141 美元/吨(具体取决于发动机类型),而LNG 价格则上涨了 84-92 美元/吨。其中,LBM 合规盈余的潜在合规联营价值下降,进一步推高了 LBM 的价格,并削弱了其相对于 LNG 的价格优势。
在鹿特丹,LSMGO价格出现下滑,而两种气态燃料的价格则有所上涨;因此,LSMGO从原本分别高于LNG(diesel SS发动机适用)73美元/吨和LBM(diesel SS发动机适用)79美元/吨,转变为分别低于两者94美元/吨和137美元/吨。
LSMGO相对于LNG(Otto MS适用)和LBM(Otto MS适用)的贴水幅度分别扩大了158美元/吨和208美元/吨,达到202美元/吨和249/美元/吨。
液体燃料
过去一周,鹿特丹的LSMGO价格下跌了74美元/吨,而HSFO价格则上涨了21美元/吨,以及VLSFO价格微跌了1美元/吨。
鹿特丹的B100价格小幅上涨5美元/吨,与此同时,其合规盈余所带来的潜在合规联营价值下降了51美元/吨。目前,B100相对于VLSFO的贴水幅度缩小了5美元/吨,降至133美元/吨。
在鹿特丹,B30-VLSFO相对于VLSFO的贴水为66美元/吨,而B30-LSMGO相对于LSMGO的贴水则为134美元/吨。
过去一周,荷兰ZRE A 回扣票券/凭证(ZRE A tickets)价格下跌了5欧元/吨二氧化碳当量(约合6美元/吨二氧化碳当量),降至235欧元/吨二氧化碳当量(约合263美元/吨二氧化碳当量)。
在新加坡,LSMGO价格大幅下跌120美元/吨,HSFO价格下跌37美元/吨,而VLSFO价格则上涨22美元/吨。
新加坡港的B100价格上涨了71美元/吨,其相对于VLSFO的升水扩大了49美元/吨,达到396美元/吨。同时,当地B30-VLSFO相对于VLSFO的升水为92美元/吨。
液态气体
鹿特丹的LNG价格上涨了 84–92 美元/吨(具体取决于发动机类型)。尽管,作为定价基准的 TTF 合约已从 11 月交割期切换至 12 月交割期(这一变动实际上使价格降低了 39 美元/吨),但是,若剔除该因素,LNG(Otto MS发动机适用)的价格实际上上涨了 123 美元/吨,而 LNG(diesel SS发动机适用)的价格则上涨了 132 美元/吨。
同期,鹿特丹的LBM价格上涨了 133–141 美元/吨(具体取决于发动机类型)。
另一方面,新加坡的 LNG 价格上涨了 63–67 美元/吨(具体取决于发动机类型)。
作者:Konica Bhatt
图片来源及资料出处:ENGINE
发布日期:2026 年 11 月 3 日
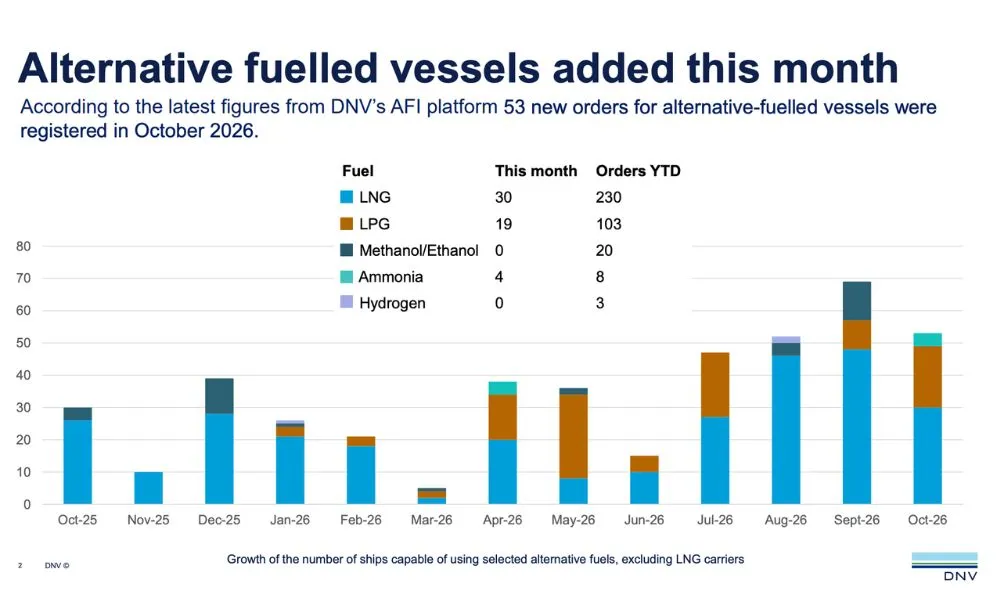
根据船级社DNV旗下“替代燃料洞察”(Alternative Fuels Insight,简称AFI)平台发布的最新数据,10月份的替代燃料船订单量延续了自夏季以来的强劲增长势头,当月共录得53份新订单。
在10月份的订单中,LNG(液化天然气)动力船占30份:其中,集装箱船占比最高,共18艘被订造,而汽车运输船则紧随其后,贡献了12份订单。
此外,当月也新增了19份LPG(液化石油气)运输船订单,进一步体现了替代燃料船市场的活跃态势。
与此同时,数据库中新增了4份氨燃料汽车运输船订单,标志着业界在积累氨作为船用燃料的使用经验方面又迈进了一步,并有助于推动该技术日趋成熟。
最新数据显示,今年(截至目前)替代燃料船订单总数已达364艘,较2025年同期增长了57%。
在替代燃料船舶领域,LNG依然占据主导地位,今年迄今已累计获得230份订单,在这当中,集装箱船占比最大,达134艘(58%),而其次则为汽车运输船,共75艘(32%)。
DNV Maritime全球脱碳总监Jason Stefanatos表示:“10月份的数据进一步印证了自夏季以来替代燃料船订单市场的强劲表现。值得注意的是,LNG动力船订单持续集中在集装箱船和汽车运输船领域。合计,这两类船型占今年LNG动力船订单总量的近九成,凸显了那些与消费供应链紧密相连的航运细分市场在推动替代燃料应用方面所发挥的重要作用。”
“LNG之所以能持续保持领先地位,得益于其相对成熟的基础设施和供应链体系。其中,持续壮大的加注船队以及完善的燃料供应网络,使其相较于其他替代燃料更具实际优势;同时,考虑到未来向更低碳燃料过渡的可能性,这也为船东在船舶的全生命周期内提供了宝贵的选择空间。”
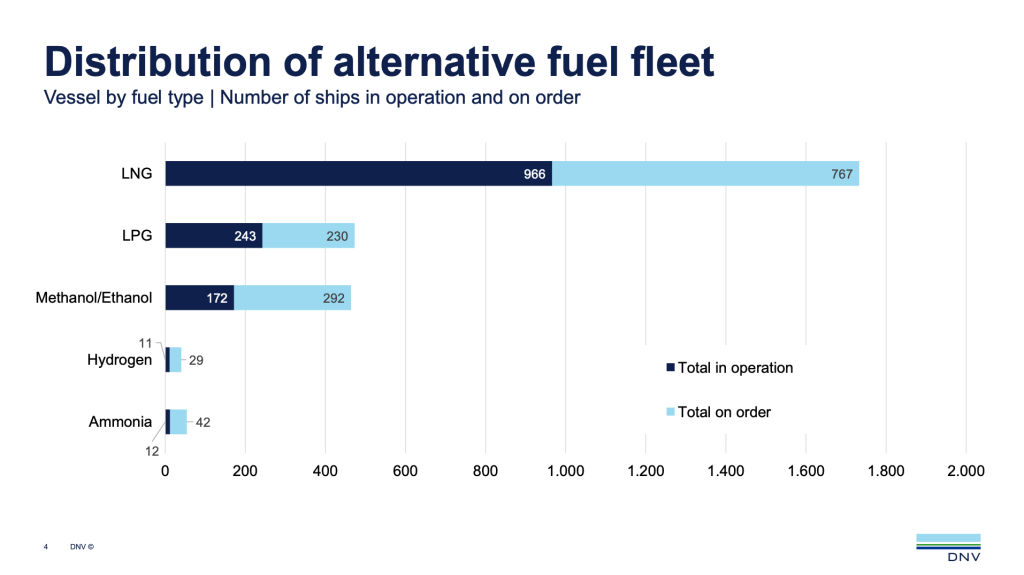
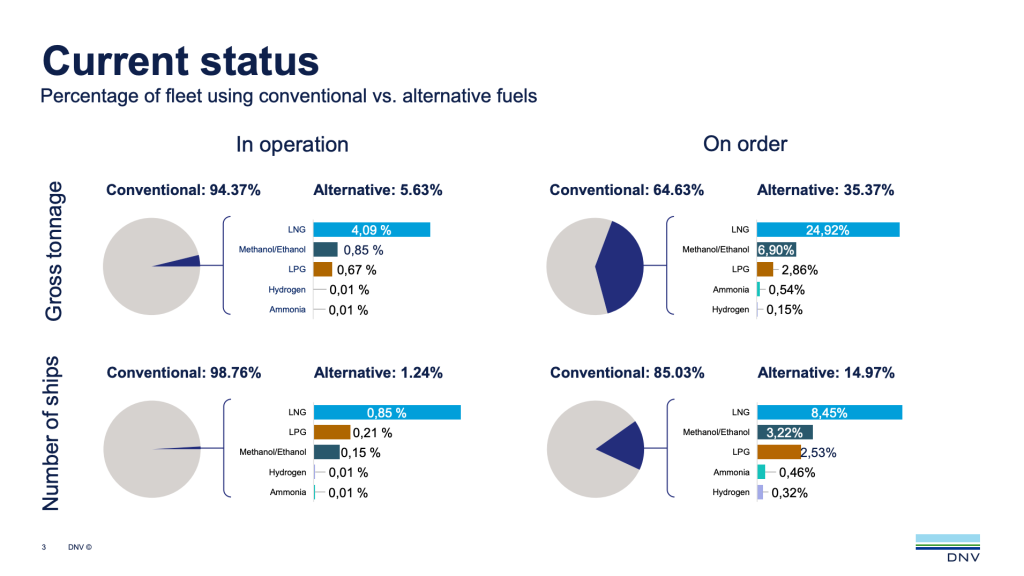
图片来源:DNV
发布日期:2026年11月3日
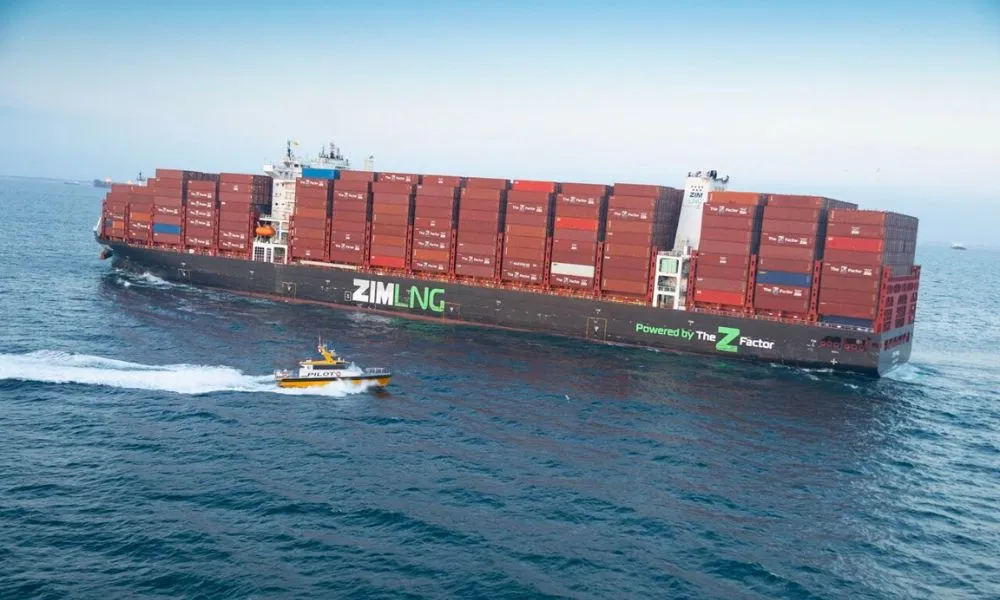
长滩港(Long Beach)和洛杉矶港(Los Angeles)于周三(10月28日)发布了一份综合报告,确定了适用于远洋船舶、具有发展前景的清洁船用燃料,并概述了在这一全美最繁忙的港口群中支持使用这些燃料的相关举措。
作为两港“绿色航运走廊”联合行动的一部分,这份《清洁船用燃料可行性评估》(Clean Marine Fuel Feasibility Assessment)探讨了哪些燃料最有可能被停靠港口的航运业者采用,并评估了当地可能产生的需求规模,以及分析了支持这些燃料所需的基础设施。
研究发现,液化天然气(LNG)和甲醇是短期至中期内最切实可行的两种清洁船用燃料。根据燃料的生产方式和来源,这两种燃料均有望成为减少远洋船舶排放的有效途径。每一年,约有4000艘船停靠在圣佩德罗湾(San Pedro Bay)的港口。而减少这些船舶的排放(该港口群最大的排放源),对于实现“清洁空气行动计划”(Clean Air Action Plan)的目标非常重要。
长滩港首席执行官Dr. Noel Hacegaba表示:“以本研究为指导的战略投资,将有助于培育这些绿色船用燃料的市场,并推动服务于跨太平洋航线的船舶向更清洁未来转型。”
“研究结果为我们与合作伙伴携手改善区域空气质量、实现零排放愿景,提供了一条切实可行的路径。”
洛杉矶港执行董事Gene Seroka表示:“减少船舶排放是我们行业所面临的最严峻挑战之一。”
“这项研究让我们更清晰地洞悉了市场走向,也明确了我们如何与合作伙伴协作让清洁船用燃料变得更易获取。同时,这是我们持续致力于改善空气质量、构建更可持续供应链的进程的又一重要里程碑。”
该研究的主要发现包括:
- 航运公司正致力于投资多种燃料技术,而非仅仅转向单一的传统船用燃料替代方案。
- 到2030年,这两个港口的年度需求量预计将达到约6.5万至11.5万吨液化天然气(LNG)以及6.4万至25万吨甲醇,并具体取决于市场状况和船舶部署情况。
- 在以甲醇作为燃料的初期应用阶段,所需的许多储存和分销基础设施现已存在,又或可通过改造加以利用,而减少了初期进行大规模投资的需求。
- 燃料成本、航运公司的承诺以及监管要求,将共同决定更清洁燃料实现广泛普及的速度。
该评估报告建议,港口应采取分阶段实施的策略,包括:鼓励早期甲醇应用、探索试点加注项目、充分利用现有储存设施,并与监管机构合作,制定明确的安全与许可要求。针对液化天然气(LNG),该研究建议重点依托现有的“船对船”加注方式以确保其安全与效率,而非在港口内新建大型储存设施。
而评估报告中的相关信息,也将为预计于今年年底发布的港口联合“提案邀请书”(RFP)提供参考依据;该邀请书旨在征集在圣佩德罗湾(San Pedro Bay)开展替代燃料加注能力示范项目的方案。
随着海运业持续向低排放运营转型,港口方也将利用这些研究成果指导未来的规划工作,并促进与航运公司、燃料供应商、码头运营商及政府机构之间的协作。
注:点击此处可查看《清洁船用燃料可行性评估报告》。
图片来源:长滩港(Port of Long Beach)
发布日期:2026年11月2日







商船三井与CMB.TECH在中国为全球首批氨燃料好望角型散货船完成命名

常石造船在中国建造的首艘甲醇双燃料Kamsarmax型散货船完成交付

Shell Marine指定 FincoEnergies 为其荷兰授权经销商

ENGINE on Fuel Switch Snapshot: 合规联营价值下滑,LBM 丧失相对LNG 的价格优势

DNV:2026年替代燃料船总订单量增长57%、LNG居首

FLEX Commodities任命Moataz Abdelrahman为高级船用燃料交易员

Greenfield Global与European Energy瞄准船燃市场计划建设一座电子甲醇工厂

中国:世界油商大会IPEC将于 2026 年 10 月 22 日隆重举行(已开放注册)

新加坡:2026年8月船用燃料销量同比下降4%

新加坡:高等法庭将于10月16日审理Bright Sail Shipping清盘呈请

MOL Ocean Bulk 与Vale签署 25 年期三燃料动力系统矿砂运输船协议

CMA CGM旗下12艘新造集装箱船选用瓦锡兰LNG双燃料发动机

马来西亚:MMEA在雪兰莪州扣押涉嫌进行非法船对船转运的油轮和拖轮

新加坡:Sea Hub Tankers Pte Ltd 清盘人已安排最终会议
-
 Vessel Arrest2 周 ago
马来西亚:MMEA扣押一艘在霹雳州外海涉嫌非法锚泊的巴拿马籍散货船
-
 Vessel Arrest2 周 ago
悬挂巴拿马旗的散货船“Traverse Antwerp”已被行政司法官扣押
-
 Wind-assisted2 周 ago
FEET基金为两艘EPS船舶的风力辅助推进系统提供融资
-
 Technology2 周 ago
SIBCON 2026:Endress+Hauser 强调数字化能扩展测量完整性,而非取而代之
-
 Alternative Fuels1 周 ago
IPEC 2026:舟山发布10大成果与10大举措推进打造国际船燃加注服务枢纽
-
 Winding up1 周 ago
新加坡:Jeyst Shipping Pte Ltd 债权人会议延期至 10 月 26 日