Bunker Fuel
Integr8 Fuels:即将召开的 OPEC+ 会议及其对燃油市场可能产生的影响
研究撰稿人 Steve Christy 详细阐述了 6 月 1 日举行的 OPEC+ 会议凸显的主要问题,包括成员国减产及其对燃油市场的影响。
作者:Steve Christy,Integr8 Fuels 研究撰稿人
steve.christy@integr8fuels.com
2024 年 5 月 22 日
燃油价格处于三个月以来的最低水平
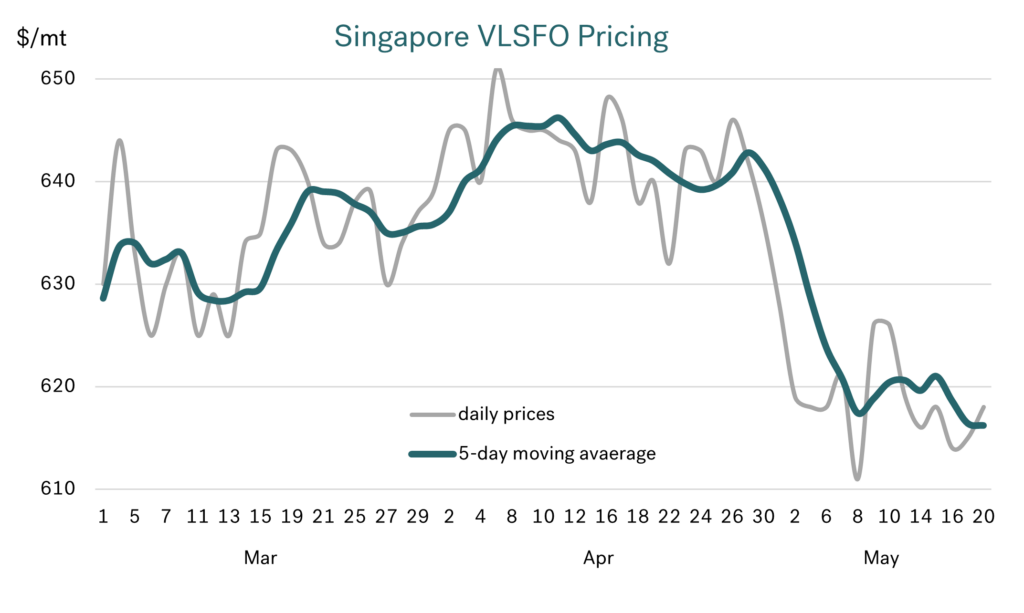
尽管 VLSFO 的价格区间相对较窄,但现在其价格已处于 3 个多月以来的最低水平。本月初油价大幅下跌,意味着新加坡和富查伊拉的 VLSFO 价格自 4 月底以来下跌了 20 美元/吨,而鹿特丹的 VLSFO则下跌了 30 美元/吨。
对未来经济增长的普遍担忧、以色列/加沙政局趋向稳定的更大可能性、石油需求减弱(尤其是在欧洲),以及石油库存水平上升都加剧了这种看跌情绪并导致价格下跌。
出处: Integr8 Fuels
原油价格下跌意味着 OPEC+ 必须做出艰难的决定
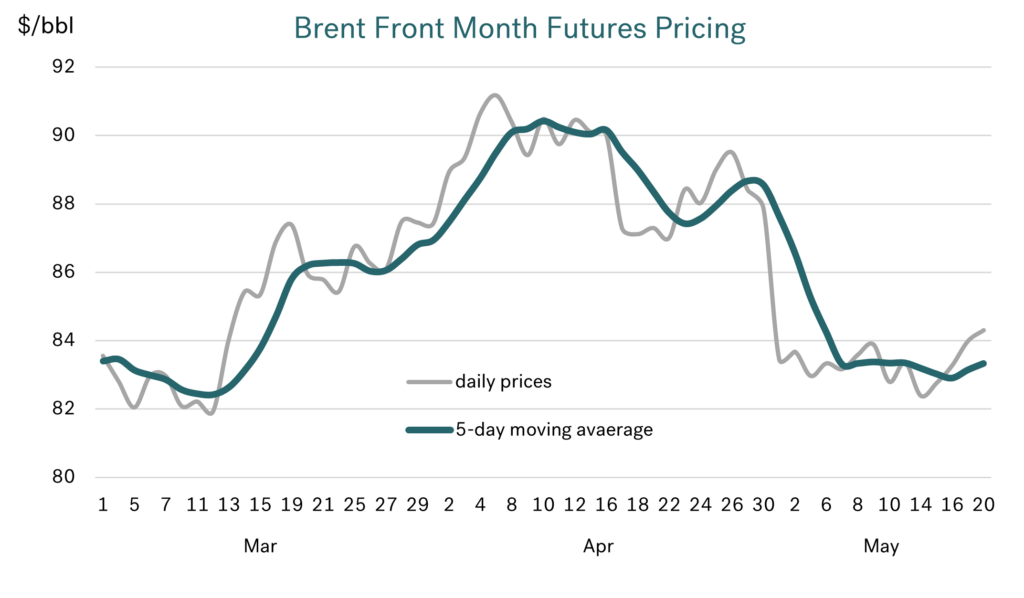
原油价格下跌,意味着布伦特原油价格已从 90 美元以上的水平跌回 80 美元出头,而这一点,也是 OPEC+ 在即将于 6 月 1 日召开的会议上面临重大困境的原因。
出处: Integr8 Fuels
OPEC+ 面临的最大问题围绕于其减产,其中,有三个关键方面:
- 首先,所有 OPEC+ 国家的主要减产幅度约达 370 万桶/天。这些减产计划已多次延长,并目前已计划将维持到今年年底,因此,目前这可能还不是主要关注点。
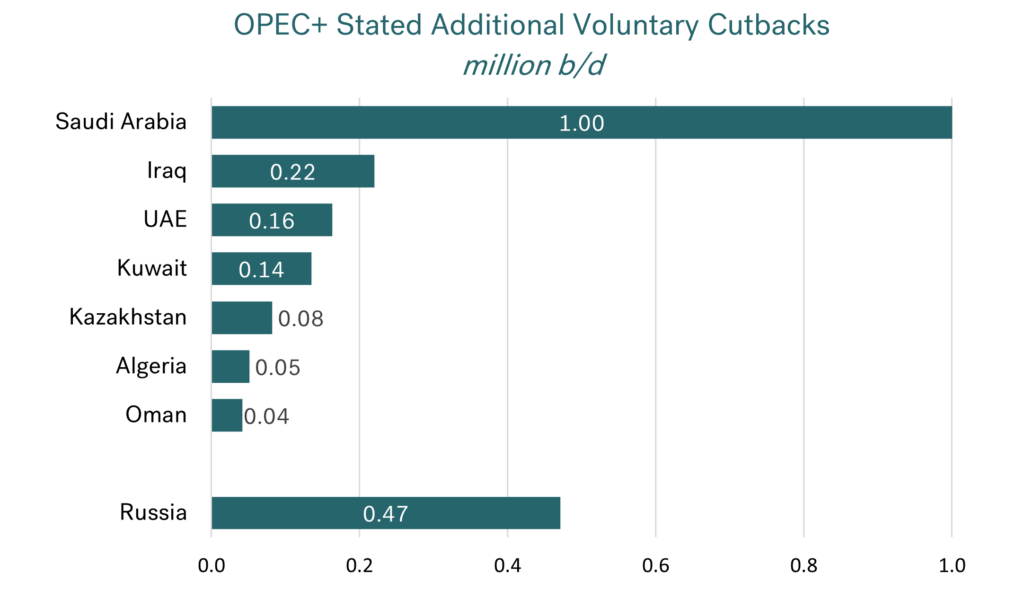
- 而目前的主要问题,其实围绕于一部分的 OPEC+ 国家,这些国家已额外自愿减产总计 220 万桶/天。这些减产计划于 2023 年 7 月实施,并已延长至今年第二季度末。
- 最后,就是一些国家继续过度生产的程度。 4 月份,主要的“超产国”为伊拉克(0.24 百万桶/日)、阿联酋(0.24 百万桶/日)、哈萨克斯坦(0.13 百万桶/日)和俄罗斯(0.20 百万桶/日)
OPEC+ 面临的直接困境是:那些自愿额外减产的国家打算怎么样?OPEC 在 3 月初表示,从 6 月底开始“这些自愿性减产将根据市场情况逐步恢复”。但是,他们会这么做吗?
究竟,我们谈论的是哪些国家?
在进行额外减产 220 万桶/日的八个国家中,沙特阿拉伯是迄今为止最大减产量的国家,最有可能推动是否延长或取消该部分协议的决定。
从理论上讲,俄罗斯也发挥着重要作用,但由于原油减产可区分为国内市场生产和出口生产,因此,这情况“被蒙上了阴影”。其实,只有出口量才会对国际石油市场的基本面和情绪产生影响。
出处: Integr8 Fuels
并非所有八个国家都会产生影响
除了沙特阿拉伯和可能的俄罗斯影响之外,这项“额外”(减产)协议的解除可能不会产生太大影响。即使它确实继续进行,八个成员国中的六个国家的产量也可能变化很小(若有变化的话)。
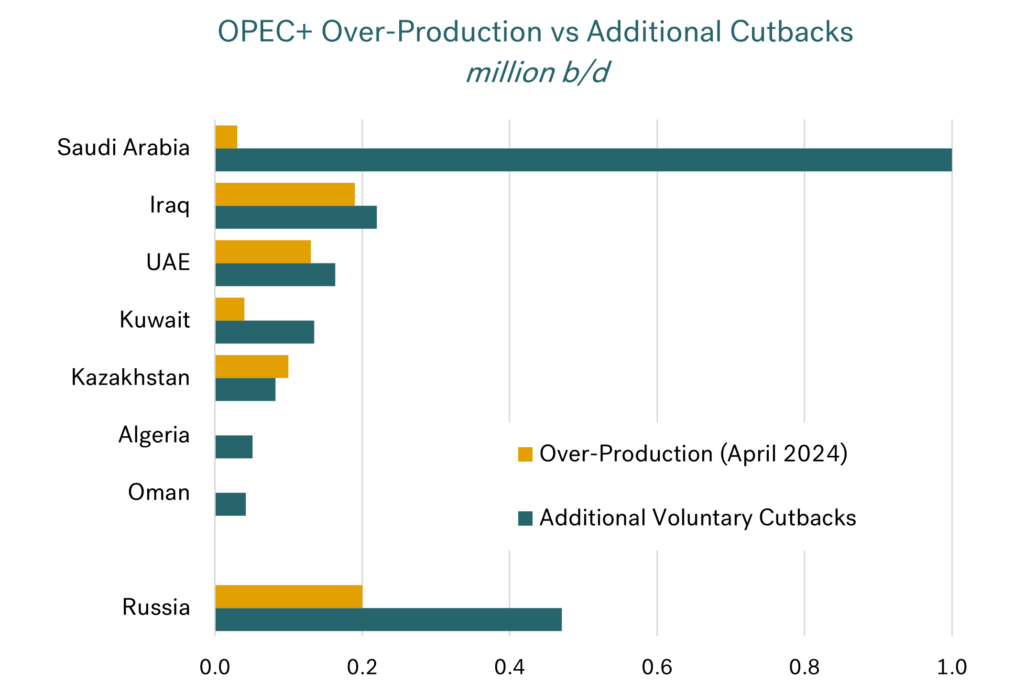
这里的理由是,在涵盖所有国家的更广泛 OPEC+ 协议中,产量大大超过其分配量的四个成员国(伊拉克、阿联酋、哈萨克斯坦和俄罗斯)也包括在额外减产 220 万桶/天的八个成员国中。
下图说明了八个相关国家中,每个国家过剩生产的程度与商定的额外减产程度。
出处: Integr8 Fuels
例如,伊拉克目前的日产量比其400万桶的配额高出约19万桶。如果取消额外的减产,那么,伊拉克的新配额将升至422万桶/日。实际上,这与他们目前的产量一致。因此,对于伊拉克来说,在取消额外的减产后,他们可能会维持目前的产量水平。因此,这意味着他们会自动成为一个“好”成员,遵守他们新的、更高的配额;然而,世界石油供应却不会增加!
此外,阿联酋和哈萨克斯坦的情况也完全一样;他们的产量水平可以维持在目前的水平,而且,随着额外减产的取消,他们也将“符合”新的配额。
接下来,阿尔及利亚和阿曼在产量方面相对规模较小,因此,它们的影响有限。而这也确实地意味着,沙特阿拉伯和俄罗斯将成为影响最大的主角。
那么,如果在第三季度取消额外减产,会发生什么事呢?
根据上述可信的情景,如果取消额外减产,沙特阿拉伯很有可能将产量提高 100 万桶/日,而科威特则可能提高 10 万桶/日。
那么,接下来就剩下俄罗斯了,由于该国可能没有能力提高产量,因此,情况非常不确定;不过,如果俄罗斯有能力提高产量,那,这些产量仍未知会流向国内市场还是国际市场。
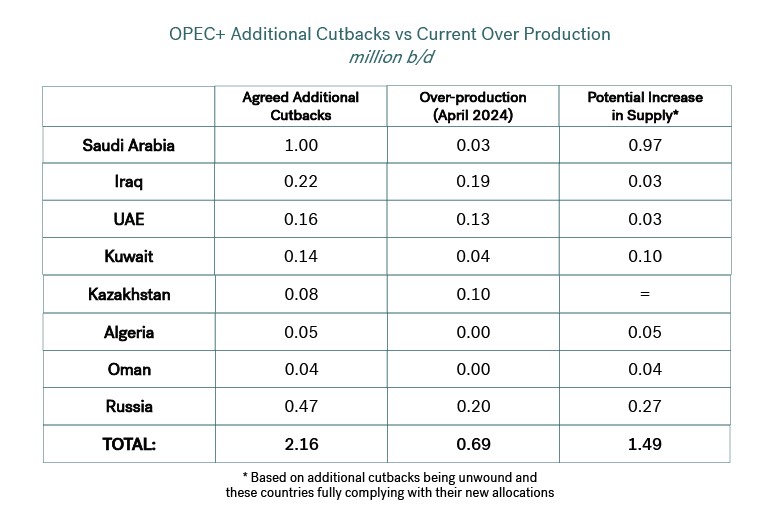
下表显示了商定的额外减产额,并与最新的过剩生产水平进行了比较。假设协议解除,每个国家都遵守新的生产分配,那么,最后一栏显示的是石油供应的潜在增长。
出处: Integr8 Fuels
无论如何,取消 OPEC+ 的额外减产似乎将导致世界石油供应(俄罗斯以外)增加 100-120 万桶/天,而不是完整的 220 万桶/天的总体数字。
协议“解除”会向市场发出什么信号?
国际能源署和美国能源信息署预计,OPEC+ 在今年剩余时间内将基本保持平稳,而明年也可能略有下降(在我们 4 月 24 日的报告中已重点介绍)。这意味着,任何取消 OPEC+ 额外减产的行为,都将对今年(甚至 2025 年)的市场发出利空信号。
然而,OPEC 的市场分析与此相反,并显示了其2024 年和 2025 年的石油需求增长将比其他组织强劲得多。OPEC 在其最新报告中表示,今年剩余时间内对 OPEC+ 的需求将增加约 80 万桶/日,而在2024 年底至 2025 年底期间则将再增加 90 万桶/日。在此基础上,OPEC+ 有空间从 6 月底开始取消额外减产,因此,石油供应平衡在基础上只会发生很小的实质性变化。
这可能取决于沙特的政策
虽然,这随时都可能宣布,但市场焦点仍将集中在 6 月 1 日 OPEC+ 会议前夕。
如果该组织决定再次延长额外减产,那么,这更有可能被视为“价格中性”。
对于大多数人来说,取消减产可能会被视为看跌信号。因为,在这种情况下,燃油价格会下跌。同时,相关燃油价格也可能对我们产生进一步的影响,因为,几乎所有的原油供应增长都将为来自中东的重质/酸性原油,因此,这可能会对 VLSFO/HSFO 价差产生潜在影响。
那么,会否出现“曲线球”(意外),而变成OPEC+ 进一步减产?目前,我们只能在 6 月会议之前(以及今年剩余时间和明年!)关注 OPEC+ 和沙特阿拉伯。
图片来源:Integr8 Fuels
发布日期:2024 年 5 月 28 日
以下关于美洲地区船用燃料供应情况的文章由在线船用燃料采购平台ENGINE供新加坡船用燃料资讯平台《满航》(Manifold Times)在此发布:
- 美国墨西哥湾沿岸进入大雾季节
- 纽约船用燃料需求旺盛
- 巴拿马HSFO供应趋紧
北美地区
据一位贸易商称,休斯顿(Houston)的船用燃料需求保持稳定。其中,HSFO和LSMGO供应正常,但部分供应商的VLSFO供应出现趋紧情况。目前,HSFO 和 LSMGO建议提前 5-7 天订购,而VLSFO 则需提前约 7 天预订。
该贸易商表示,美国墨西哥湾沿岸已进入海雾季节,浓雾可能会导致港口作业延误或中断。
本周早些时候,美国海岸警卫队发出警告称,休斯顿航道(Houston Ship Channel)下游和加尔维斯顿湾(Galveston Bay)可能会出现局部大雾,而导致能见度下降,且这种情况多在清晨时段。
本周,Mobile Bay是该地区海雾风险最高的区域;周四和周五,该地受海雾威胁较大,能见度可能降至 1 海里或以下。预计,在周日,Brownsville和Corpus Christi将面临较高的海雾威胁。
Tampa、Pascagoula以及德克萨斯州的Freeport预计将面临中等程度的海雾威胁,并主要集中在今天和明天。同时,加尔维斯顿(Galveston)、Port Arthur、Lake Charles、Marsh Island、Port Fourchon、新奥尔良(New Orleans)和Venice的海雾风险较低。
据消息人士透露,在加尔维斯顿近海驳运区(GOLA),即期供应略显紧张。目前,三种常规燃料均可提前 5-7 天预订并获得供应。
GOLA 的船用燃料交付遵循“先到先得”原则,且受天气状况影响。据预报,周六该地区将出现高达 23 节的阵风和 1.1 米高的海浪。
另一边,纽约(New York)的船用燃料需求依然旺盛,但三种常规燃料目前供应情况良好,暂未出现严重供应短缺。同时,VLSFO 和 LSMGO 目前建议提前 2-4 天订购,而HSFO 则需提前约 5 天预订。据消息人士透露,预计到今年年底,该港口的馏分油(包括低硫船用轻柴油,即LSMGO)供应将趋于紧张,且这种供应偏紧的状态可能会持续至明年初。
本周纽约地区预计不会受天气干扰,仅周四和周五预报有小雨。
一位贸易商表示,洛杉矶港(Los Angeles)和长滩港(Long Beach)的船用燃料需求一直保持强劲。尽管当地HSFO、VLSFO和LSMGO的价格普遍高于休斯敦和纽约,但其需求依然保持坚挺。
今年以来,在洛杉矶、休斯敦和纽约这三个港口中,洛杉矶的VLSFO和HSFO价格每月均处于最高水平,且与其他港口的价差正在不断扩大。
10月份,洛杉矶的VLSFO平均价格比休斯敦高出294美元/吨,而在1月份时,这一价差仅为72美元/吨。同期,洛杉矶的HSFO价格相对休斯敦的升水也已从62美元/吨扩大至304美元/吨。
该贸易商称,洛杉矶港的VLSFO和HSFO供应正常,建议提前5至8天预订;而LSMGO,则可在不到五天内完成交付。
上周,由这两个港口开展的一项可行性研究显示,到2030年,洛杉矶港和长滩港的年度船用甲醇燃料需求可能达到6.4万至25万吨。同时,这两个港口计划在今年年底前就替代燃料加注示范项目征集提案。
据消息人士透露,加拿大温哥华的船用燃料需求保持稳定。目前三种规格的燃料均有供应,交付周期为4至8天。
拉丁美洲和加勒比地区
在巴拿马的Balboa和Cristobal,VLSFO和LSMGO供应充足,建议提前3至5天预订。
然而,据消息人士称,这些港口的HSFO供应处于紧张,通常需要提前一周以上(最长可达10天)预订。根据具体询价情况,个别供应商或许能够安排更快交付。
该消息人士也表示,预计,下个月将有一家新的船用燃料供应商进入巴拿马市场,而将进一步加剧市场竞争,为买家提供更多的供应选择。
受雷暴天气影响,Balboa港的燃料加注作业可能会在周六之前受到干扰。同时,当地采取“先到先得”交付原则,已确认过境计划的船舶享有优先权。
在St. Eustatius,周五和周六可能出现的强阵风和雷暴天气(预计阵风风速可达22节)也可能干扰燃料加注作业。同时,当地的加注作业在锚地进行,驳船可能会面临延误,且邮轮享有优先权。
据一位贸易商透露,在哥伦比亚的Cartagena、Santa Marta和Barranquilla港口,由于HSFO供应紧张,买家在采购前仍需先与供应商进行沟通、确认。
当地VLSFO和LSMGO供应充足,最早的交付日期为3至4天后。
新加坡的船用燃料供应商TFG Marine将在委内瑞拉的多个港口提供船用燃料,并由当地供应商Impordiesel负责实际交付工作。
据一位贸易商称,在秘鲁的Callao港,仅有少数几家供应商提供HSFO。由于该类油品供应紧张,买家在采购前需提前与供应商进行沟通。与此同时, 当地VLSFO和LSMGO供应正常,建议提前4至7天预订,具体时间取决于订单规模。
据一位贸易商向ENGINE透露,巴西Santos港的VLSFO和LSMGO供应正常,建议提前4至7天预订。
同时,在Rio de Janeiro有提供上述三种燃油,但HSFO供应处于紧张,买家在下单前需与供应商进行确认。目前,该港VLSFO和LSMGO供应正常,交付周期为3至5天。
Paranagua、Belem和Vila do Conde港的VLSFO和LSMGO供应充足,建议提前不到五天预订。
本周Rio Grande无LSMGO供应,但有VLSFO供应,尽管,后者近船期供应较为紧张。
据消息人士称,阿根廷Zona Comun锚地的船用燃油供应依然紧张,VLSFO和LSMGO均需提前一周以上(最长可达10天)预订。
周六,Zona Comun锚地可能出现强阵风,预计风速可达30节左右,而可能会影响燃油交付作业。当锚地附近风速超过20节时,交付作业极有可能被迫暂停。
作者:Gautamee Hazarika
图片来源:ENGINE
发布日期:2026年11月6日
Bunker Fuel
波罗的海交易所:船用燃料报告(2026年11月5日)
该船用燃料报告的参与方包括:Island Oil Limited、Cockett Marine Oil Pte、Monjasa A/S、KPI OceanConnect、NSI Marine 以及 Transparensea Fuels。

以下船用燃料供应报告由航运市场信息提供商波罗的海交易所(Baltic Exchange)供新加坡船用燃料资讯平台《满航》(Manifold Times)在此发布:
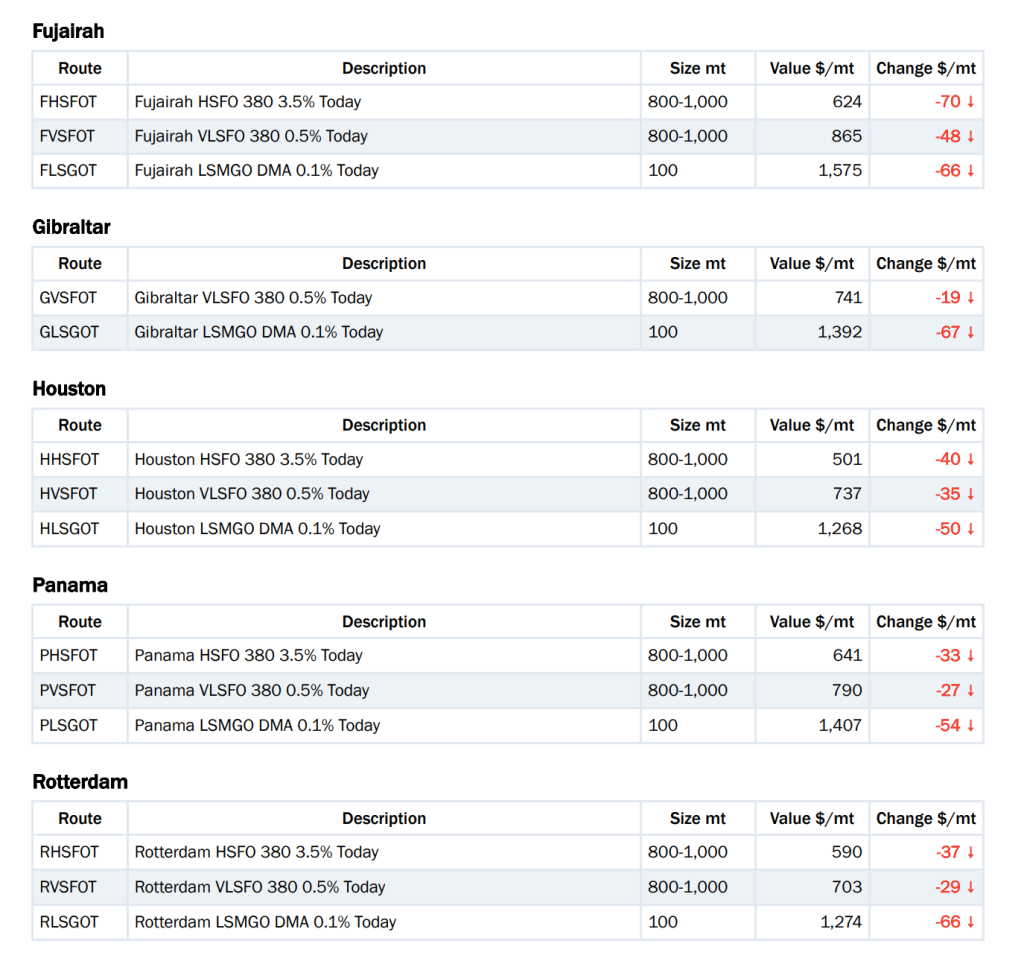
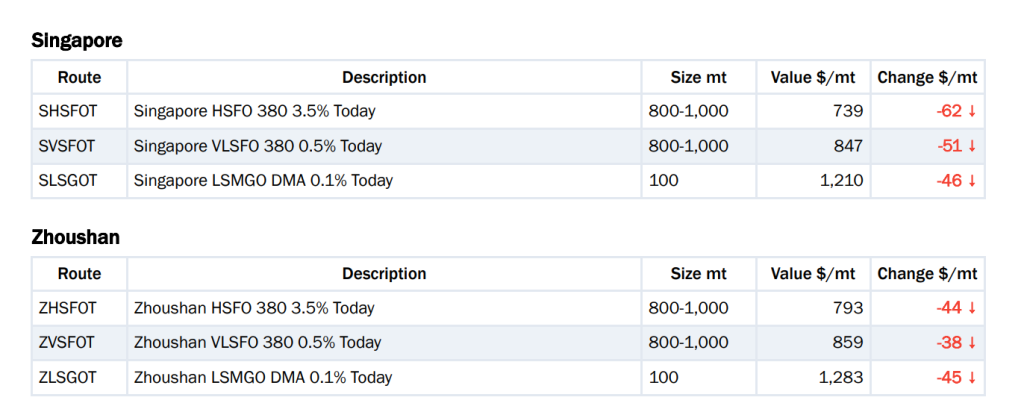
所有报价单位均为美元/吨,全包价(发票价格),船上交货(FOB)
交付周期:7-10天
符合 ISO 8217:2010 标准
IFO 380(含硫量 3.5%)
IFO 380(含硫量 0.5%)
DMA(含硫量 0.1%)
富查伊拉(Fujairah)——海上锚地
直布罗陀(Gibraltar)——锚地
休斯敦(Houston)——休斯敦港
巴拿马(Panama)——(太平洋侧)危险品锚地,巴尔博亚(Balboa)
鹿特丹(Rotterdam)——瓦尔港(Waalhaven)至马斯弗拉克特(Maasvlakte)区域
新加坡(Singapore)——锚地(根据SBA 计划)
舟山(Zhoushan)——南部锚地
每周英国运营时间日结发布
报价机构:
Cockett Marine Oil Pte、Island Oil Limited、KPI OceanConnect、Monjasa A/S、NSI Marine 以及 Transparensea Fuels
图片来源:波罗的海交易所
发布日期:2026年11月6日
MGO
O Bunkering 从 OQ RPI 获得 4800 万升/年MGO供应
O Bunkering 与 OQ Refineries and Petroleum Industries签署了一份直接供应协议,锁定每年 4800 万升的船用轻柴油(MGO)供应量,以支持其在阿曼各港口的船燃加注业务。
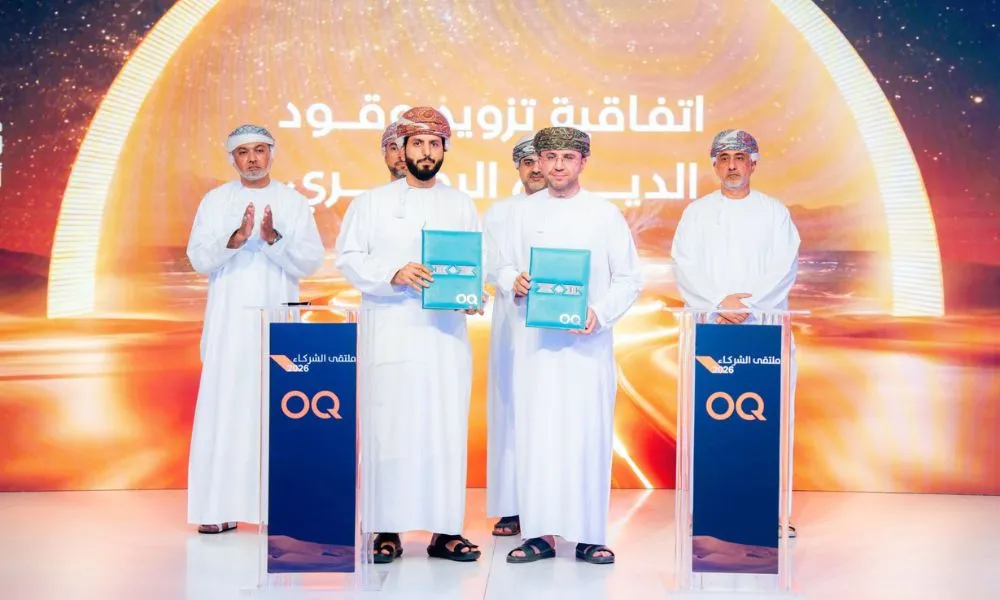
阿曼船用燃料实物供应商 O Bunkering 于周四(11 月 5 日)宣布已与OQ Refineries and Petroleum Industries(简称 OQ RPI)签署了一项直接供应协议。
根据协议,O Bunkering 将获得每年 4800 万升(4.8 万立方米)的船用轻柴油(MGO)供应,以支持其在阿曼各港口的加注业务。
通过这一直接采购安排,O Bunkering 瞄准提高供应可靠性,提升运营效率,并增强其在区域船用燃料市场中的竞争地位。
该公司在声明中表示:“该协议进一步加强了 O Bunkering 与 OQ 之间的合作,不仅支持了阿曼海事能源基础设施的发展,也为实现阿曼‘2040 愿景’(Oman Vision 2040)下的国家目标做出了贡献。”
目前,O Bunkering 已在阿曼多个主要港口,包括苏哈尔(Sohar)、杜库姆(Duqm)、塞拉莱(Salalah)和马斯喀特(Muscat)提供实物船用燃料供应服务。
该公司补充道:“这一战略举措体现了我们正持续致力于拓展业务能力,并助力打造阿曼成为具有竞争力的区域性船用燃料加注枢纽。”
图片来源:O Bunkering
发布日期:2026 年 11 月 6 日







新加坡高等法院已针对 Bright Sail Shipping 发出清盘令

新加坡太平船务订造七艘1400 TEU级甲醇预留支线集装箱船

ENGINE:美洲船用燃料供应情况(2026年11月5日)

波罗的海交易所:船用燃料报告(2026年11月5日)

O Bunkering 从 OQ RPI 获得 4800 万升/年MGO供应

AxDo Bahamas 与 Excelerate 签署 11 年期LNG供应协议支持加注枢纽运营

DNV针对扩大LNG加注规模对船舶及基础设施需求作出进一步评估

中国:世界油商大会IPEC将于 2026 年 10 月 22 日隆重举行(已开放注册)

新加坡:2026年8月船用燃料销量同比下降4%

新加坡:高等法庭将于10月16日审理Bright Sail Shipping清盘呈请

MOL Ocean Bulk 与Vale签署 25 年期三燃料动力系统矿砂运输船协议

CMA CGM旗下12艘新造集装箱船选用瓦锡兰LNG双燃料发动机

马来西亚:MMEA在雪兰莪州扣押涉嫌进行非法船对船转运的油轮和拖轮

新加坡:Sea Hub Tankers Pte Ltd 清盘人已安排最终会议
-
 Alternative Fuels2 周 ago
IPEC 2026:舟山发布10大成果与10大举措推进打造国际船燃加注服务枢纽
-
 Technology2 周 ago
Opsealog:海上船舶的运营表现驱动因素应为燃料效率而非监管要求
-
 Alternative Fuels2 周 ago
IPEC 2026:MPA分享推动新加坡港迈向多燃料未来的经验
-
 Technology2 周 ago
Procureship:人工智能如何助力船东了解并削减其船舶的范围3排放
-
 Alternative Fuels2 周 ago
Bunker One、Copersucar、CMA CGM及APS在桑托斯港启动常态生物乙醇加注服务
-
 Ammonia2 周 ago
七家日本企业将实现氨燃料加注商业化、建造四艘氨燃料汽车运输船